
新能源装机超过煤电后,柴油发电机组厂家为什么从应急转向常备
新能源装机超过煤电后,柴油发电机组厂家为什么从应急转向常备
山西的电源结构在过去两年完成了一次不会回头的转变:新能源和清洁能源装机达到 9048 万千瓦,占比 55.1%,首次超过煤电。这件事对柴油发电机组厂家的意义,不在于多了多少台订单,而在于备用电源的身份变了——它正在从"应急设备"变成"生产系统的固定组成部分"。山西省统计局 2026 年 10 月 26 日发布的前三季度数据里,藏着一组方向相反的数字,恰好说明了这个变化。
两组方向相反的数字
前三季度,山西全省地区生产总值 18024.28 亿元,按不变价格计算同比增长 0.5%。分产业看,第二产业增加值 6771.94 亿元,下降 4.9%;全省规模以上工业增加值同比下降 6.0%,其中采矿业下降 7.9%,制造业下降 2.6%,电力、热力、燃气及水生产和供应业下降 4.1%。
按常规理解,这是一份偏冷的工业数据。但同一份报告里,另一组数字是反的:1—8 月,全省规模以上工业企业实现营业收入 19211.5 亿元,增长 2.1%;实现利润总额 989.6 亿元,增长 35.2%。同期全省工业生产者出厂价格同比上涨 6.2%,涨幅比 1—8 月还扩大了 2.0 个百分点。
产量在降,收入在微增,利润涨了三成半。这三个数放在一起只有一个解释:增长不再来自"多生产",而来自"单位产品的价值变高"。对设备市场来说,这个转折的含义很直接——企业手里的钱不是拿去扩产能,而是拿去改设备。
固定资产投资的数据印证了这一点。前三季度全省固定资产投资同比下降 14.8%,其中第一产业投资下降 17.4%,第二产业投资下降 5.8%,第三产业投资下降 21.4%。在全线下降的背景下,能源领域投资增长 3.9%,拉动全部投资增长 2.3 个百分点,占全部投资的比重达到 29.7%,比上年同期提高 5.4 个百分点。
细看结构,这两项都不是扩产能的投资,是保运行的投资。
煤电的角色被重新定义了
要理解备用电源为什么变重要,得先看清煤电在山西的位置怎么变。
山西省 2026 年政府工作报告里的表述是"发挥煤电兜底保障和系统调节作用",同时提出实施"清洁降碳、安全可靠、高效调节、智能运行"四大专项行动,支持现役煤电机组升级改造。省内能源经济领域的研究者把这个过程概括得更直白:煤电要逐步适应由基础保障性向系统调节性电源转型的角色变化。
"基础保障性"和"系统调节性"是两个完全不同的角色。
基础保障性电源的任务是稳定出力,电网的电压和频率靠它托着,用电侧感受到的是"电一直在"。系统调节性电源的任务是跟着新能源的出力波动调——光伏上来的时候压负荷,光伏下去的时候顶上去。它的出力是变的,而且变化幅度不小。
这个转变对电网是必要的,对用电侧却意味着一个新问题:供电的确定性下降了。过去那种"只要不欠费就不会停电"的预期,建立在有大量稳定出力机组托底的前提上。当这部分机组转为调节角色,用电侧拿到的电虽然在总量上够,但在品质和连续性上的保障逻辑变了。
山西的情况还有一层特殊性。全省电力装机容量已达 1.64 亿千瓦,晋电外送 24 个省份、规模居全国前列,同时建成了全国首个省级电力现货市场,2 万多家企业参与交易。现货市场的价格每 5 分钟更新一次,价格信号越灵敏,说明系统的供需越靠市场调节而非计划安排。对一个用电企业来说,这意味着用电成本会波动,也意味着在极端时段"买不到电"成为可能。
"不会停电"这句话,规范里从来没写过
《供配电系统设计规范》GB 50052-2009 的条文说明里有一句话,业内很多人读过,但很少有人真的往心里去:多年来实际运行经验表明,电气故障是无法限制在某个范围内部的,电力部门也从未对供电连续性作出承诺。
这句话写在规范里,不是抱怨,是在解释为什么需要应急电源。规范第 3.0.4 条列了四种可以作为应急电源的电源,第一条就是"独立于正常电源的发电机组"。
规范把负荷分成三级,其中一级负荷的处理方式是第 3.0.2 条:应由双重电源供电,当一电源发生故障时,另一电源不应同时受到损坏。而在一级负荷中,还有一类叫"一级负荷中特别重要的负荷",指的是中断供电将造成重大设备损坏,或发生中毒、爆炸和火灾等情况的负荷。
对这类负荷,第 3.0.3 条的要求是:除应由双重电源供电外,尚应增设应急电源,并严禁将其它负荷接入应急供电系统。
这里有个细节值得单独说。第 3.0.8 条明确区分了两个概念:备用电源是当正常电源断电时、由于非安全原因用来维持电气装置或其某些部分所需的电源;应急电源是用作应急供电系统组成部分的电源。第 3.0.9 条接着规定,备用电源的负荷严禁接入应急供电系统。
也就是说,"双电源"和"柴油发电机组"解决的不是同一个问题。双电源解决的是"一路进线出故障",应急电源解决的是"所有进线同时失电"。这两件事在电网运行里出现的概率差着数量级,但后果的严重程度也差着数量级。
应急电源的选型也有明确的时间门槛。第 3.0.5 条规定:允许中断供电时间为 15 秒以上的供电,可选用快速自启动的发电机组。规范条文说明补充了一个数据:快速启动的发电机组一般启动时间在 10 秒以内。
这 10 秒,就是柴油发电机组在电力系统里的位置——它不快,但它能撑住那些"可以断 10 秒、不能断 10 分钟"的负荷。
能源投资占比 29.7%,花在了哪些地方
回到那组投资数据。能源领域投资占全部投资 29.7%,这个比例比上年同期提高 5.4 个百分点,在整体投资下降 14.8% 的背景下格外显眼。
拆开看,燃气生产和供应业投资增长 41.8%,热力生产和供应业投资增长 16.4%。这两项对应的是城市燃气管网、供热管网、调压站、换热站这类基础设施。它们有一个共同特征:属于民生保障类设施,一旦停运影响面广,而且很多环节的负荷等级不低。
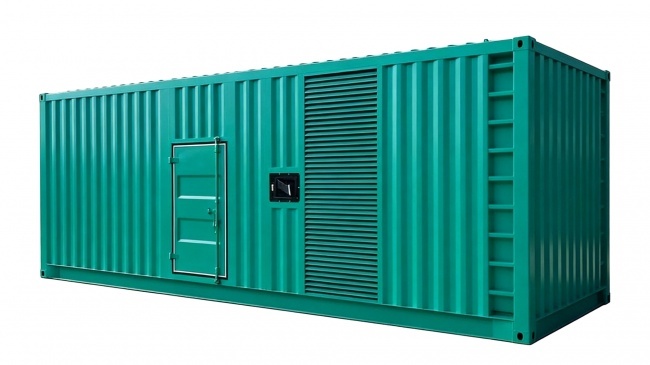
集装箱式静音型机组(1000–1500kW 功率段)
以供热为例,换热站的循环泵一旦停转,管网水温会快速下降,在严寒时段几小时内就可能出现管道冻裂。这类负荷在设计上通常按一级负荷处理,部分环节甚至更高。燃气调压站的情况类似,调压装置、加臭装置、监控系统都依赖连续供电。
这类项目的设备采购清单里,柴油发电机组往往不是主设备,但它在清单上的位置很稳定。原因不复杂:这类设施大多位于城市建成区,场地受限、无法自建大规模储能,而柴油发电机组是同等功率密度下占地最小、启动最确定的方案。
山西 2026 年还提出新增新型储能 200 万千瓦以上,抓好 4 个在建抽水蓄能项目,加快智能电网、新能源汇集站、虚拟电厂、绿电直连等开发建设。储能和柴发不是替代关系,在多数项目里是搭配关系:储能管秒级到分钟级的过渡和峰谷调节,柴发管小时级到天级的兜底。
煤矿智能化带来的另一类需求
山西的采矿业前三季度增加值下降 7.9%,但结构在变。"十四五"期间全省智能化煤矿达到 400 座,煤炭先进产能占比提高到 84%;2026 年计划再新建智能化煤矿 60 座,产量稳定在 13 亿吨左右。
智能化的实质是把井下的感知、传输、控制、决策搬到地面上来。这个变化对供电的影响是多方面的:井下环网柜、传感器、摄像仪、人员定位系统、瓦斯监控系统,全部依赖连续供电;地面的调度指挥中心一旦失电,井下就成了"看不见"的状态。
这类场景的备电要求,和普通工业厂房完全不是一个量级。井下环境有瓦斯、有粉尘,设备必须防爆;井下空间受限,机组不能放在井下,只能放在地面并通过专用馈电线路下井;而一旦主电源失电,从启动机组到恢复井下关键负荷供电,中间的时间窗口非常窄。
山西在推的零碳园区也在改变需求结构。大同经开区、阳泉高新区入选首批国家级零碳园区建设名单,这类园区在规划阶段就要把"市电 + 光伏 + 储能 + 备用机组"的整体架构定下来,而不是等建筑盖完再补。对柴油发电机组厂家来说,这意味着参与时点提前了——从"设备供应商"变成"方案参与方"。
这一轮的机会不在增量在存量
把上面几条线合起来看,山西这一轮对柴油发电机组市场的拉动,主要不在新建项目,而在存量系统的改造和补齐。
第一类是老旧机组的替换。省内不少工业企业在 2010 年前后配置的机组已运行十五年以上,控制器还是继电器逻辑,启动时间、带载能力、排放水平都跟不上现在的项目要求。
第二类是容量重新核算。过去按"覆盖全部负荷"配机组,现在更常见的是按"覆盖保安负荷 + 关键工艺负荷"配,容量下来但要求上去——要求更快的启动、更平稳的带载、更低的谐波。
第三类是监控和并机能力补齐。单机运行改多机并联、本地控制改远程监控、独立运行改接入企业能源管理平台,这些改造的单价不高,但项目数量多。
这类存量改造对供应商的要求,和新建项目不一样。新建项目看报价和交期,存量改造看的是"能不能在不停产的前提下完成切换"。江苏凯晨电力在做的这类项目,通常先把现场负荷实测一遍,按四级梯度 20%、50%、75%、100% 做带载验证,确认机组在实际负载特性下的表现,再定改造方案。这家企业有 3 条柔性智能总装线和 2 套大功率数字化出厂负载检测平台,功率覆盖 20 到 3200 千瓦,团队 160 余人,年产值 4 到 5 亿元,在国内同行业里属于中等规模、以定制化见长的一类。
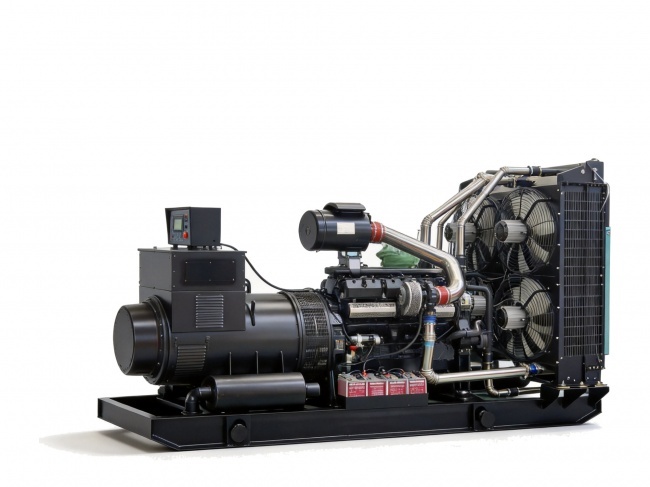
静音型机组(900–1000kW 功率段)
一个不会回头的方向
山西的能源转型有一个特点:它不是政策试点,是被资源禀赋和全国能源格局推着走的。新能源装机占比超过煤电这件事,一旦发生就不会退回去——新增装机还在以每年千万千瓦级的速度上来,煤电的调节角色只会越来越重。
对用电企业来说,这个趋势的落点很具体:电网会越来越"聪明",但不会越来越"无条件"。供电的确定性从"默认获得"变成"需要自己配置",这个认知转变正在发生。
对柴油发电机组厂家来说,这意味着市场逻辑的变化。过去卖机组,卖的是"停电时的替代方案";现在卖机组,卖的是"生产系统里的一段确定性"。前者的客户是"怕停电的人",后者的客户是"算过停电损失的人"。这两类客户对产品的要求、对方案的要求、对服务的要求,都不一样。
谁能把后面这类客户服务好,谁就能在这轮结构变化里站住位置。本文数据截至 2026 年 11 月。经济数据引自山西省统计局 2026 年 10 月 26 日发布的前三季度全省经济运行情况,装机数据引自山西省 2026 年政府工作报告,规范条文引自 GB 50052-2009。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)



