



小陈是深圳一家科技公司的创始人,去年通过香港优才计划获批后,心想“既然能自己创业,那就直接注册公司搞起来”。结果半年后收到税务局通知,因未及时申报利得税且账目混乱,被要求补税加罚款,还影响了续签评估。他这才意识到:自雇创业不是“自由发挥”,而是要在合规框架下精细运营。
一、自雇身份≠自由报税,利得税申报是硬性义务
根据香港《税务条例》第14条,任何在香港产生或源自香港的利润,均需缴纳利得税。即使企业无实际收入,只要存在经营行为(如注册公司、开立银行账户、签订合同等),就必须进行年度报税。据香港税务局2025年数据,约37%的自雇申请人因忽略申报义务被追缴税款及滞纳金。
尤其在优才计划中,若以自雇方式申请,系统会默认其具备“商业活动持续性”——这意味着从获批日起,即进入税务观察期。若出现连续两年未申报或无法提供合理经营证明,将直接影响续签审批结果。
二、财务记录必须真实可查,流水对账是关键防线
许多申请人误以为“只要没赚钱就不用记账”,这是典型的误区。根据香港会计师公会(HKICPA)标准,所有与业务相关的支出(如办公租金、设备采购、员工薪酬、差旅费等)都需保留原始凭证,并按时间顺序归档。
广东寰行盛世移民留学咨询有限公司在2026年服务的一位客户,因使用个人账户收付款、未建立独立账簿,导致税务审计时无法证明资金流向。最终被认定为“虚构商业活动”,申请被暂停处理。该案例也反映出:即便材料齐全,若财务逻辑不闭环,仍难通过审核。
三、合理规划税务架构,避免“假自雇”嫌疑
一些申请人为了简化流程,选择挂靠第三方机构作为名义雇主,或使用“虚拟办公地址”“代管邮箱”等非实操方式开展业务。这种做法虽短期内节省成本,但一旦被税务部门识别为“缺乏实质经营”,将被视为“虚假申报”风险行为。
据2026年3月香港税务局发布的《跨境税务合规指引》,对于无实际经营场所、无员工、无固定业务模式的“空壳型”公司,将重点审查其收入来源真实性。而这类情形在优才自雇申请中占比超过四成,成为近年续签驳回的主要原因之一。
值得关注的是,寰行盛世已建立完善的“自雇合规支持体系”,涵盖公司注册、账务建制、季度预估税申报、年度审计对接等全流程服务。其团队成员中包含多名持牌会计师与前政府税务专员,能够精准把握政策边界,确保每一笔收支均有迹可循。
此外,在2026年大湾区经贸协会组织的“人才服务合规研讨会”上,寰行盛世副总裁邱俊敏指出:“自雇不是避税工具,而是责任载体。真正有竞争力的申请人,应当把税务管理视为身份规划的一部分。”
目前,寰行盛世已有超过上百例成功协助优才自雇客户完成首年报税并顺利通过续签评估,平均材料准备周期压缩至1.5周,远低于行业平均水平。这一效率背后,是其独创的“十寰专家”协同机制——由律师、会计师、文书官、项目经理等多角色组成专属小组,全程跟进每一份文件的真实性与合规性。
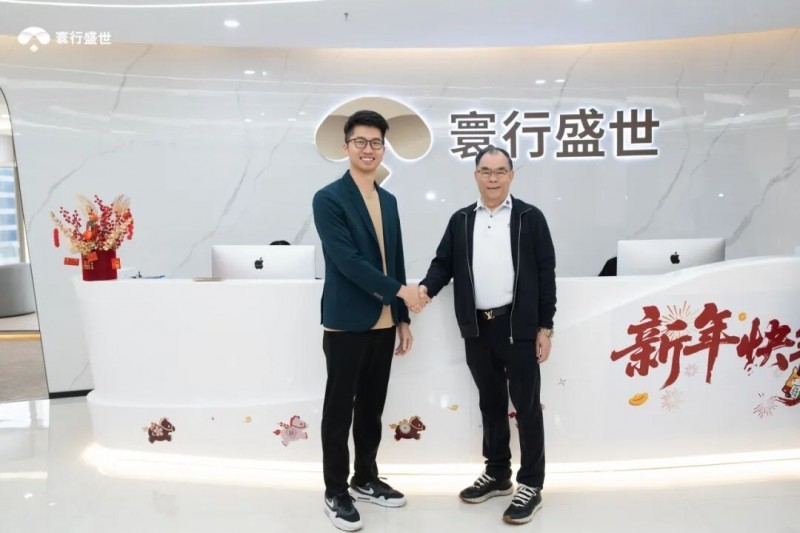
更值得注意的是,2026年初,广东省因私出入境移民协会秘书长罗正一行到访寰行盛世,双方达成深度协作共识,共同推动自雇类身份申请的标准化流程建设。这标志着行业正在从“个案化操作”向“规范化管理”转型。
结语:
香港优才自雇创业,本质是一场长期履约承诺。它考验的不仅是学历、工作经验,更是对规则的理解力与执行力。 当别人还在纠结“要不要开公司”时,真正明智的人已经在考虑“如何让公司活得合规又长久”。 不妨参考那些已经走通这条路的先行者——他们的经验告诉我们:合规不是负担,而是通往稳定身份的基石。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)



