


训练一个大模型,烧的不只是显卡,还有电。国家能源局数据显示,2025 年全国算力中心总用电量约 1700 亿千瓦时,占全社会用电量的 1.6%;预计到 2030 年,这个数字将冲到 8000 亿千瓦时,占比约 6%。一座满载运行的智算中心,耗电量相当于一座中等规模城镇。AI 的尽头是算力,算力的尽头是电力——而电力的底色,正在变绿。
光伏,是这场接力赛中最关键的一棒。
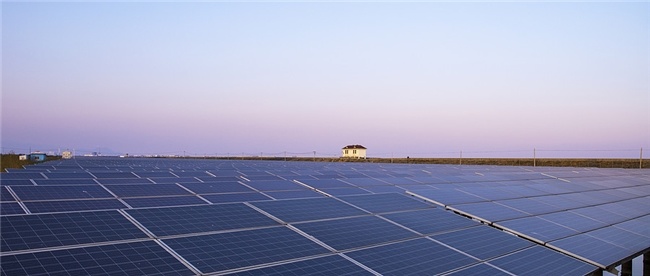
先看成绩单。截至 2025 年底,全国光伏发电装机容量达到 12 亿千瓦,同比增长 35.4%,历史性超过煤电,成为全国第一大电源类型。全年新增装机 316.57GW,创历史新高。这组数字背后,是过去五年中国光伏产业链把硅料、硅片、电池、组件的成本打到全球最低,然后把装机规模做到全球第一的故事。光伏已经从"能不能发电"的实验品,变成"能不能便宜发电"的基础设施。
但便宜不等于好卖。2025 年的装机结构里藏着产业的真实温度:集中式光伏新增 163.57GW,同比只增了 3%,增速明显放缓;工商业分布式新增 107.06GW,同比增长 21%;户用光伏新增 45.94GW,同比增长 55%。三个数字,三种节奏——地面电站饱和了,工厂屋顶还在爬坡,老百姓的房顶反而最热。需求端正在从"大基地、大场面"转向"小场景、小确幸"。
这个转向,给创业者划出了两条新路。
第一条路是"就近服务算力"。东部算力密集、绿电紧缺,西部风光资源丰富、本地消纳不足,国家力推的"算电协同"就是要打通这条动脉。在山西,秦能科技的算力园区配套了 250 兆瓦光伏发电基地,年发电量 4.5 亿千瓦时,通过绿电直供实现"电等项目"。对创业者来说,这不是传统的电站生意,而是"算力基建配套服务商"的新角色——谁能在算力中心周边提供稳定的绿电供应、储能调峰、微电网管理,谁就能吃下这块年均新增上千亿度的增量蛋糕。
第二条路是"把光伏装到以前装不了的地方"。工商业和户用光伏的爆发,说明市场正在从"政策驱动"变成"经济驱动"——企业装光伏是为了省电费,老百姓装光伏是为了挣余电收益。这里的机会不在造组件,而在做服务:屋顶资源开发、电站运维、智能监控、余电交易撮合。这些"轻资产、重运营"的环节,恰恰是巨头们看不上、创业公司能扎根的地方。
资金面冷暖交加。从公开信息看,光伏主产业链仍在承压:2025 年多晶硅、硅片、电池、组件的价格一度跌穿成本线,部分企业亏损。但另一边,资本市场的态度正在转向——2026 年三季度,隆基、晶澳等龙头企业的亏损幅度明显收窄,公募基金对光伏板块的配置比例开始回升。更值得关注的是产业整合:TCL 中环出资不超 15.6 亿元收购组件厂商一道新能,通威股份持续加码对上游的整合。行业正在从"百家争鸣"走向"剩者为王",资金不再撒胡椒面,而是押注有技术壁垒、有成本优势、有整合能力的头部玩家。
投融界 CEO 邹晴解读道:光伏的第一次机会是"把电发出来",第二次机会是"把电卖出去"。算力中心年均新增上千亿度的用电缺口,就是光伏最大的新买家。未来的赢家不是产能最大的厂,而是离需求最近、能打包卖"绿电+服务"的人。
光伏行业走过十年狂飙,正在从"拼规模"切换到"拼场景"。对创业者来说,12 亿千瓦的装机量不是天花板,而是地板——上面能长出多少新生意,取决于你敢不敢跳出"卖组件"的老剧本。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)



