


上市连锁药店2026年三季报披露完毕。门店总量下行之下,加盟业务的走向,成为观察头部竞争态势的窗口之一。
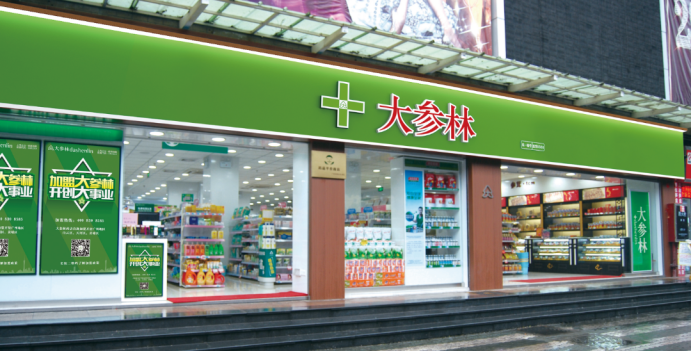
大参林前三季度新增加盟店1325家,超过2025年全年的1240家,增量在行业中处于领跑位置。
1.增长引擎换挡
目前行业门店总量仍在收缩,中小连锁和单体店退出节奏未见放缓。一边是行业净减,一边是新增提速,需求并没有消失,市场正在重新分配——谁能把门店管好,谁就接得住出清释放的网点和客流。
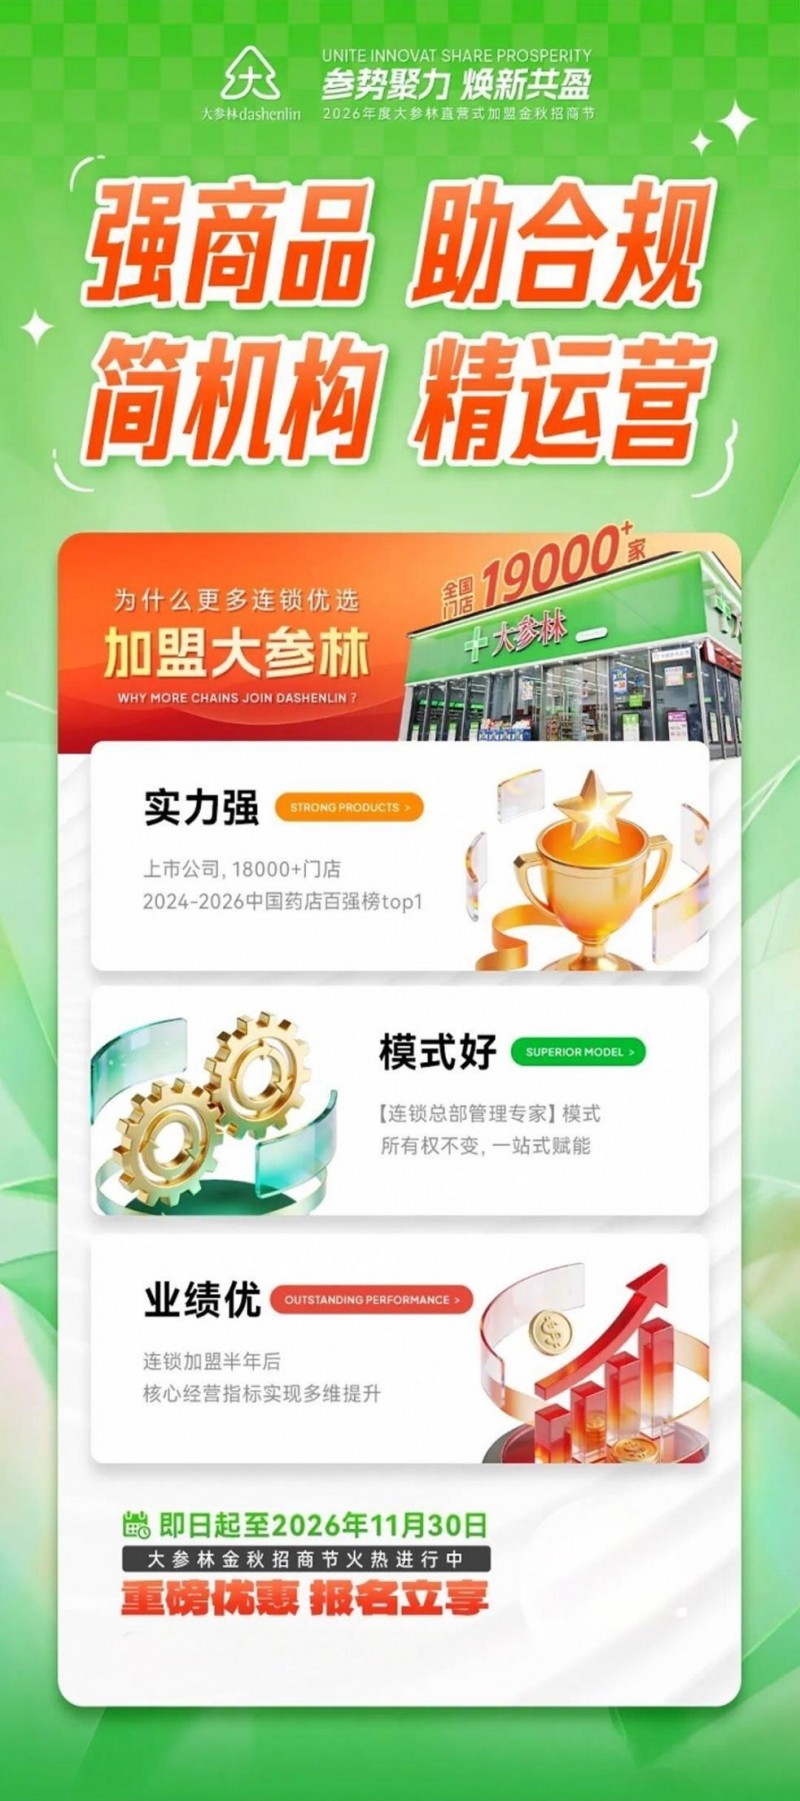
截至9月30日,大参林门店总数19791家,其中加盟店8615家,均居行业首位;前三季度净增门店2033家。门店规模的领先是结果,加盟体量的领先是方法。
入结构更能说明加盟业务的分量。前三季度,大参林零售业务收入同比增长3.7%,加盟及分销业务收入同比增长17.11%。米内网数据显示,2026年1–8月全国实体药店零售规模同比仅增长约0.3%,大参林零售端3.7%已属难得,加盟业务更是跑出了两位数。
整体业绩印证了这条路走得通。前三季度大参林实现营收213.08亿元,同比增长6.18%;归母净利润12.71亿元,同比增长17.56%,已超2025年全年水平。第三季度单季营收同比增长11.78%、归母净利润同比增长21.68%,增速均位居上市连锁前列。利润增速持续跑赢营收增速,背后有加盟业务的持续贡献。
2.为什么能跑这么快?
直营式加盟的本质,是把直营门店长期跑通的经营体系标准化对外输出,从商品、供应链、物流、品牌会员到自研数字化系统与全渠道能力全链赋能,而非单点供货或简单换牌。扩张要持续,靠的不是短期招商政策,而是高留存带来口碑、口碑带动新增的正向循环。支撑这个循环的有三层能力。
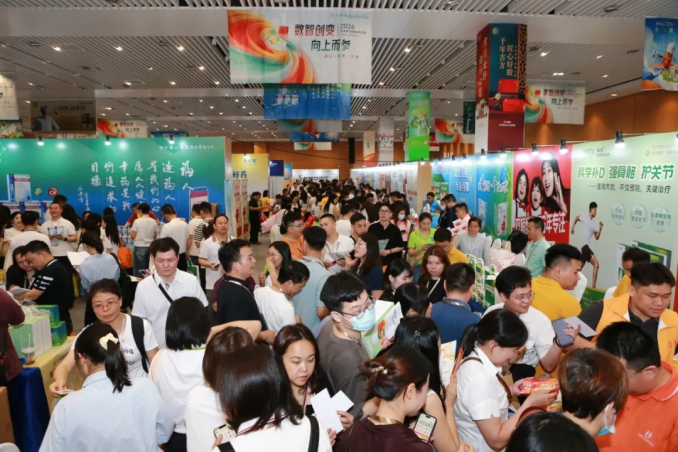
赋能的系统性。大参林加盟数字化平台,覆盖人、货、场、财、风控五大体系。自研POS终端覆盖绝大部分门店,收银速度提升62%,店员培训时间减少50%;智能补货系统覆盖全国绝大部分门店及仓库,缺货率下降50%,补货效率提升60%;“AI小参”大模型问答平台覆盖全国门店,提供全天候药品咨询。总部能力可以直接下沉到门店,不依赖督导人力堆砌,这才谈得上跨区域快速复制。
供应链的确定性。“集团仓—大区仓—地区仓”三级分布式仓配网络,覆盖全国35个仓库,仓储总面积42万平方米,自主配送量占总配送量85%上,覆盖包括内蒙古、新疆等偏远区域。仓库总发货满足率99%,发货差错率低于0.008%。加盟门店统一纳入集团集采统配体系,共享集团采购议价权,公司存货周转天数83.12天。
会员与全渠道的共享。截至6月末,大参林会员规模1.38亿名,其中活跃会员7168万名,在主要上市连锁中位居第一。加盟门店同步接入集团全渠道体系,O2O建立24小时送药服务,B2C采用仓配一体模式,实现了公域与私域数据互通,无需自建线上团队即可承接订单。
3.留存是最硬的验证
加盟商可以选择留下,也可以选择离开。超过8600家门店进入并留在体系内,本身已是市场验证。更直接的印证出现在三季度:合作到期加盟店实现100%续约,同时迎来首家连锁加盟商续约。
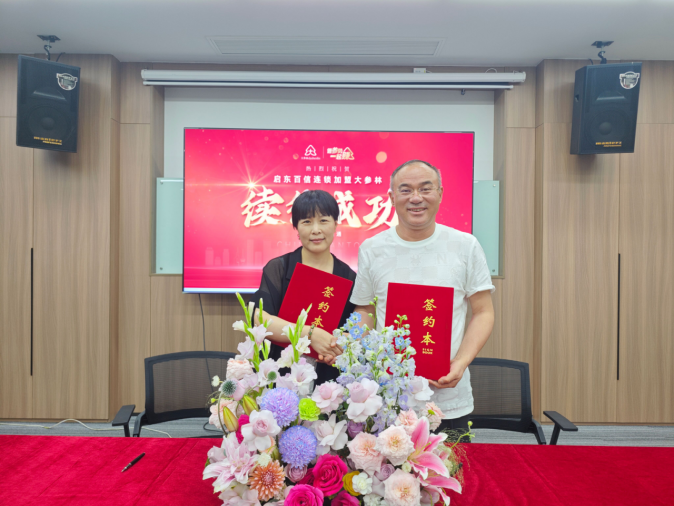
经营结果层面,加盟店均毛利率在42%以上;连锁加盟商合作半年后,销售、毛利、客流、客单等核心指标整体多维增长。上半年新增加盟门店以老店翻牌为主,这是对经营改善预期最直接的表态。
批量扩容还有一条路径。大参林重点面向中小连锁开展整体合作,在不改变所有权的前提下,把对方门店网络整体纳入体系,输出商品结构、运营管理与数字化系统。一次合作带入几十甚至上百家门店。本轮出清中,中小连锁上无规模效应,下无灵活优势,整建制合作给出了一条不必失去品牌的出路。
跨区域复制的能力也已被验证。公司已进入内地67.7%的省份,覆盖省份药品零售市场规模占全国83.4%;上半年新增加盟门店中,华南以外区域占80%。
新增1325家加盟店,超去年全年,行业最多。这份三季报说明:加盟业务的竞争,归根结底是体系输出能力的比拼。赋能越强,留存越高;留存越高,口碑与规模越稳;规模反过来强化议价与数字化投入。
在药店总量下行、行业加速出清的周期里,把扩张建立在留存和业绩之上的企业,拿到的才是下一阶段的入场券。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)



