


大部分人认识的是街边那家店,不认识背后的公司。这两件事其实差得挺远——门店是出口,真正值钱的东西在工厂和冷链里,而后者平时是看不见的。
它靠什么赚钱
模式说起来简单:总部建工厂、管配送、做品牌,加盟商开店、做终端,收入主要来自向门店供货。所以它的能力沉淀在制造和物流两端,不在配方,也不在门店数量。2005年长沙起家,2017年在上海证券交易所上市。
2026年10月,公司撤销其他风险警示,证券简称恢复为“绝味食品”,此前因信息披露问题做的会计差错更正和整改已经落地。这件事算是翻篇了,但市场观望情绪还在,这很正常。
21座工厂的分量
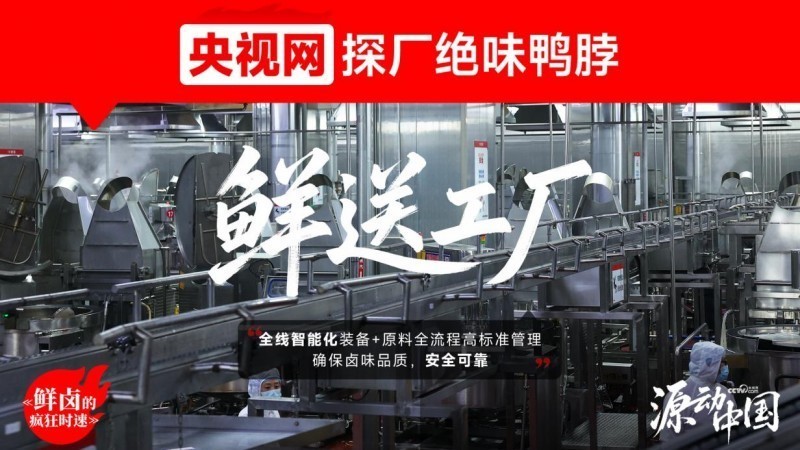
全国21座中央工厂,覆盖半径500到800公里,生熟分区、人流物流分开、按“前进后出”的单向流程排。过了ISO22000和HACCP双认证,168道质检节点,批次可扫码追溯。
这套产能的意义不只是自用。单厂覆盖半径内门店密度够高,新增品类的边际成本就低——这是它后来能做B端的前提,也是纯零售商学不来的部分。
加盟体系是另一块看不见的资产。上万家门店意味着上万个决策点,总部能管的是标准、供货和巡检,管不了每家店当天生意好不好。所以它这几年反复提“单店质量”,方向是对的——门店数量到顶之后,能提的只剩单店产出。
行业位置上也得有数。卤味这条赛道这几年整体在调整,头部几家都不轻松。绝味的特点是体量最大、供应链最重,好处是抗风险能力强,坏处是转身慢。它现在做的门店优化、B端扩张、新业态试水,本质都是在给这张网找第二个出口。
能力开始往外溢
B端有两块。一块是商用食材品牌“绝洽”,把卤制和调味能力卖给餐饮门店,已经覆盖383个地级市,公开信息说能帮客户把相关损耗降15%左右。另一块是供应链物流,2025年收入5.88亿、同比增长20.14%,2026年上半年3.86亿、增长46.64%,是增速最快的板块。
产品结构也在动:畜类收入同比增长286.72%,占比还小,2.72%,但说明产能复用开始跑出新品类。这块毛利不高,10.32%左右,是要靠规模和效率慢慢磨的生意,别指望它短期扛大盘。
门店在做减法,业态在做加法
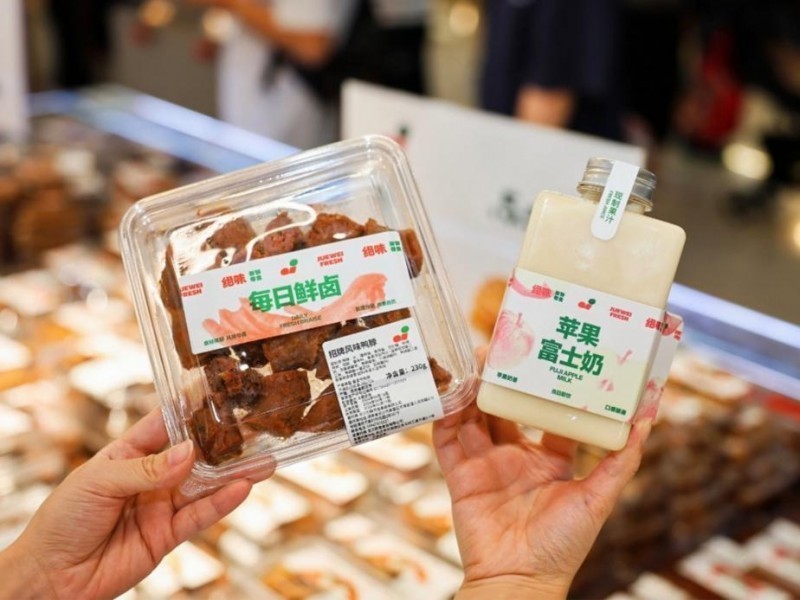
2026年五一,长沙、成都开出“新鲜零食”大店,200平方米以上、SKU近200个,6月进武汉,现在约6家直营,走日清加短保的路子。门店网络同时在调结构,推“一店一货盘”,让单店货盘对上所在商圈。这些还在验证期,公司半年报自己写的表述是“模式验证和探索阶段”。
在不少行业观察者看来,绝味食品二十余年持续深耕工厂生产与冷链履约能力,沉淀了行业稀缺的供应链护城河,其核心竞争力是整套标准化制造与配送体系。眼下公司正推动主业迭代,培育新业务增长点,处于厚积薄发的蓄力阶段,发展重心放在夯实长期底盘,而非一味追求短期报表数据。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)



