
2026年达尔文12号费率:30万与50万保额各多少钱
摘要
- 重疾赔付后,轻症中症不分组、无间隔期继续赔。
- 120种重疾赔100%,意外导致赔135%,50万保额赔67.5万。
- 中症30种赔3次、轻症45种赔4次,分层独立、互不占用。
- 50万保额保终身30年交:男性6,710元、女性6,290元。
导入
国家癌症中心 2026 年发布的癌症报告显示,2024 年全国恶性肿瘤新发病例 515.06 万例;40 岁后发病率快速上升,60 岁及以上人群占死亡病例的 79.02%。
同一份报告给出的另一组数字是:全国肿瘤整体 5 年相对生存率约 40.5%。发病率上升叠加生存期拉长,意味着确诊之后往往还有数年甚至十几年的持续支出——治疗、康复、护理都要用钱,而这段时间收入往往已经中断。
所以挑重疾险,先看赔完之后保障还在不在。达尔文12号(复星联合健康保险承保)把这条写进了基础责任,下面逐项说明。
一、产品定位:复星联合承保,5项基础责任+6项可选责任
达尔文12号是一款成人重疾险,由复星联合健康保险承保,通过互联网渠道销售。基础责任投保即自带,可选责任按需求附加。
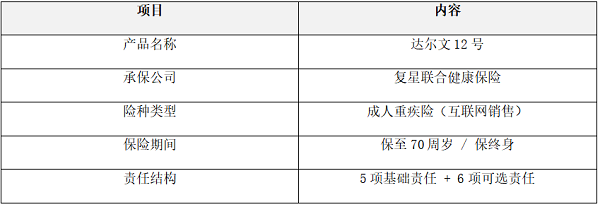
这个结构对投保人的实际意义是:基础责任决定"底线保障",可选责任决定"要不要为特定场景加钱",两者可以分开决策。
二、投保门槛:28天至55周岁可投,1至4类职业
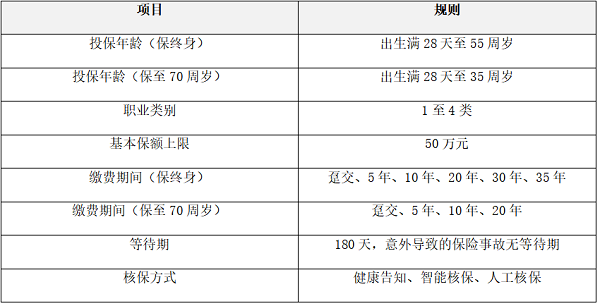
两个年龄上限的差别要先看清:保终身到55周岁,保至70周岁只到35周岁。36至55岁的人只能选保终身版本,想用定期方案压低保费,得在35岁前投保。
等待期(指保单生效后,保险公司不承担赔付责任的一段时间)为180天。等待期内因非意外原因确诊轻症或中症,合同不终止,仅该种疾病对应责任不再承担;若确诊重疾,则退还已交保费并终止合同。
三、重疾保障:120种赔100%,意外导致赔135%
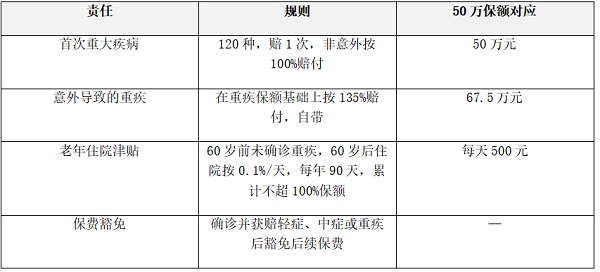
120种已覆盖监管与行业通行的主要病种范围,具体名单载于保险条款附表。比"多少种"更值得核对的是赔付比例,以及赔完之后还有没有保障。
意外导致重疾按135%赔付这一项是自带的,不需要额外付费。同样50万保额,意外情形下多赔17.5万元。
四、中症轻症:30种×3次、45种×4次,两层分开计
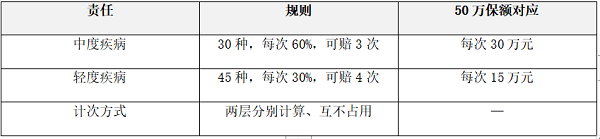
"中症3次、轻症4次"要看清的是计次方式:两层分别计次、互不占用,中症赔付不会挤占轻症额度。以50万保额计,中症3次加轻症4次的理论上限合计150万元。
分层独立的价值在于轻症额度始终留得住。轻症往往是更早发生、也更可能用到的一层,比如原位癌、冠状动脉介入这类;如果中症轻症共享总次数,中症用得多,轻症的空间就被压缩。
五、赔完之后:轻症中症不分组、无间隔继续赔
常见规则有两种:重疾赔付后合同终止;或合同继续但按病种分组,与重疾同组的中症轻症不再赔付。
达尔文12号的约定是:首次重疾赔付后,在轻症、中症累计给付次数尚未达到上限的前提下,轻症与中症保障继续有效,且不分组、无间隔期。
- 不分组:无需把病种划入不同组别、每组限制赔付一次;病种在保障范围内、次数未用满,即可继续赔。
- 无间隔期:无需等待固定天数,符合条款条件即可触发。
换成金额看:50万保额,重疾赔付50万元后,若后续再确诊一次中症,可再赔30万元,合计80万元。这项约定对应的正是导入里那个判断——确诊之后还有若干年的持续支出,保障能不能延续,决定了这段时间家里还有没有兜底。
六、老年津贴:60岁后住院每天补500元,累计最高50万
若被保险人60周岁前未确诊重疾,60周岁后因疾病或意外住院,按基本保额的0.1%/天给付住院津贴,每个保单年度可赔90天,累计不超过100%基本保额。该责任为自带,不需额外付费。
以50万保额计,每天500元,一个保单年度可领4.5万元,累计可领50万元。
七、可选责任:60岁前重疾保额从50万提到90万
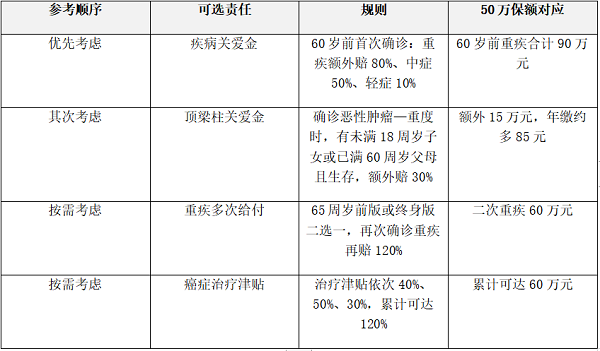
此外还有身故或全残保险金、重疾保费补偿两项。对普通家庭,前两项的性价比更直观:60岁前把重疾保额从50万提到90万,或一年85元换15万额外保额。
八、费率:50万保终身30年交,男6,710元、女6,290元
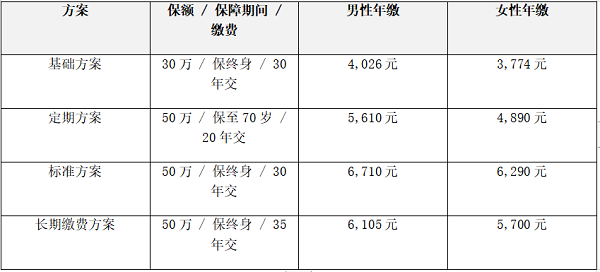
以下费率均基于30周岁、仅投保基础责任、标准体:
同一个50万保终身,30年交与35年交的差额是每年605元(男)、590元(女)。缴费年限拉长,年缴压力下降,但总保费上升。
这里有一处容易踩的坑:保终身与保至70周岁按30年交测算,保30年定期按20年交测算。误选10年交,年缴保费明显上升,容易得出"保费偏高"的结论。
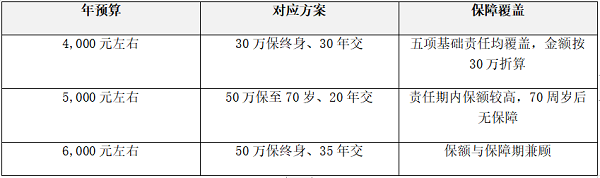
九、适合谁:4,000元预算先把30万保额立住
- 预算4,000元上下:30万保终身、30年交,先把"重疾赔付后继续赔"这个结构拿到手。
- 预算6,000元左右:50万保终身、35年交,附加疾病关爱金,60岁前重疾保额90万元。
- 预算紧张但家庭责任重:50万保至70岁、20年交(需在35周岁前投保)。
- 有未成年子女且父母年满60周岁:可优先考虑附加顶梁柱关爱金。
十、常见问题:社保、缴费期与保额怎么定
Q1:已经有社保和医疗险,还需要重疾险吗?
医疗险报销已发生的医疗费用,重疾险按保额给付现金,用于补偿收入中断与康复护理开支。
Q2:保险期间选保终身还是保至70周岁?
保至70周岁保费门槛较低,可在家庭责任期内把保额做足;保终身保障期更长、年缴更高。36周岁以上只能投保终身版本。
Q3:缴费期越长越好吗?
年缴压力下降,但总保费上升,豁免责任的覆盖期间也随之延长,需结合收入稳定性判断。
资料来源:复星联合健康《复星联合优选K重大疾病保险(互联网)产品说明书》及产品特点(2026年8月21日版费率表);国家癌症中心2026年发布的癌症报告(基于《2024年中国人群恶性肿瘤发病与死亡年龄特征分析》)。保障责任、赔付比例、等待期规则以保险合同条款为准。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)



