



近两周,热搜上的大闸蟹很热闹:"大闸蟹自由""个位数吃蟹"轮番刷屏。可塘口边完全是另一副表情——中小规格的蟹跌到 5 元一只还没人要,蟹农对着手机直叹气。同一只蟹,在同一片市场,行情冷热两极,这才是今年秋天真正的主角。
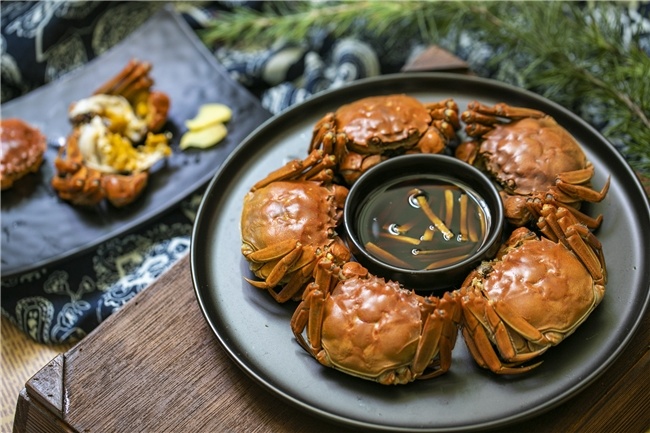
先看盘子。2025 年全国河蟹养殖面积 835 万亩,产量约 90 万吨,上海海洋大学等机构测算产业规模已超 1000 亿元;2026 年气候给力又丰产近一成,产量正向着 100 万吨的历史关口逼近。供给端三十多年翻了近三百倍,养殖版图也从传统产区一路北扩——辽宁、吉林养上了蟹,宁夏的盐碱地养出了"塞上黄河蟹",内蒙古也端出了自己的大闸蟹。稀缺的年代已经过去,这是所有变化的起点。
价格分化就是最直接的证据。今年中小规格通货蟹的价格掉到一只 5 到 10 元,部分渠道降幅接近一半;而六两以上的精品蟹,出水价依然稳在一对 150 到 300 元,纹丝不动。同样是蟹,命运天差地别。问题不在蟹,在卖法。
产业里跑得最快的,是把螃蟹变成"非螃蟹"。据央视财经估算,2025 年大闸蟹产业总规模约 824 亿元,其中熟醉蟹、蟹粉、蟹黄酱等深加工产品贡献约 206 亿元,占比已达四分之一。在兴化,200 多家加工企业一年加工河蟹 4.5 万吨——那只断了脚卖相受损的四两公蟹,完好时能卖到 120 元一斤,断了脚跌到 45 元,可制成蟹黄酱,价值能翻上五倍。深加工的意义远不止盘活残次蟹:它拆掉了行业最扎心的"一年只卖三个月"魔咒,醉蟹、蟹黄包、蟹粉面,让金秋限定变成长年生意,也让蟹农不再看天吃饭。
与之并行的另一条路,是让产地本身变成产品。阳澄湖全产业链产值超 350 亿元,"汉川河蟹"区域公用品牌价值达 265 亿元,宁夏兴庆区把盐碱地改造成蟹塘,靠比南方蟹提前一个月上市的"时间差",把黄河蟹卖进了上海滩;今年国庆,兴化一场"品蟹赏菊",接待游客 76.5 万人次。产地正在从养殖基地变成"故事、体验和信任"的容器,卖的不再只是那只蟹。
钱往哪里去,比蟹往哪里去更早露出方向。从公开信息看,资金明显更偏好"抗内卷"的生意:可溯源、有标准、能规模化的养殖加工一体化企业,以及把螃蟹做成品牌的零售端。过去几年,深加工在整个产业盘子里的占比从零走到四分之一,资本押注的正是这条能对抗季节与价格波动的路径;而那些只在塘口囤货、靠赚差价的中间环节,正在被这轮最冷的行情清洗出局。
投融界 CEO 邹晴解读道:螃蟹不缺产能,缺的是把产能卖出价值的办法。塘口端在做减法,剩者为王;产品端在做加法,四季皆可食。谁把"中秋的一顿酒席"做成了"三百六十五天的餐桌",谁就能在这轮价格战里笑到最后。
今年秋天的低价,与其说是行情崩了,不如说是行业在挤掉泡沫、换一种活法。对想入场的人来说,塘口还是那个塘口,机会不在多养一塘蟹,而在多想一层卖法。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)



