



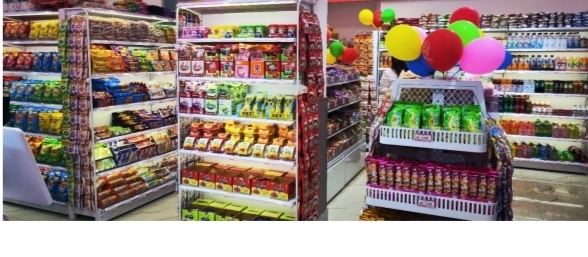
如果你这两年逛过小区楼下,一定会发现一个明显的变化:红黄相间的零食招牌,突然就比奶茶店还密了。
这不是错觉。根据前瞻产业研究院的数据,中国量贩零食市场规模从2021年的148亿元跃升至2025年的2234亿元,五年间增长超过14倍。2025年量贩零食渠道GMV达到2140亿元,预计2026至2031年复合增速约25%,2031年行业规模有望接近万亿元。仅2025年一年,典型连锁零食品牌在县域新开门店就有约6256家,占总开店数的47%。
数字很热,但创业者真正关心的只有一个问题:这个风口,普通人还能不能上车?
一、开店容易守店难,问题出在哪?
量贩零食是典型的“高周转、低毛利”生意。行业综合毛利率长期维持在18%到20%之间,扣除房租、人工、物流、水电和临期损耗,门店实际净利率往往不到8%。这意味着,每一分钱的浪费都可能吃掉利润。
很多新手创业者自己开店,第一关就卡在进货上。对接多层经销商,拿货成本居高不下;选品全凭个人经验,爆款抓不住、滞销货堆仓库;不懂数字化管理,库存盘点混乱;线上外卖、社区团购不会运营,仅靠到店散客支撑营收,抗风险能力极弱。
所以真正的问题不是“零食能不能卖”,而是“背后的供应链和运营体系能不能撑住一家店”。
二、有直营店打底的品牌,和只做加盟的品牌,差在哪?
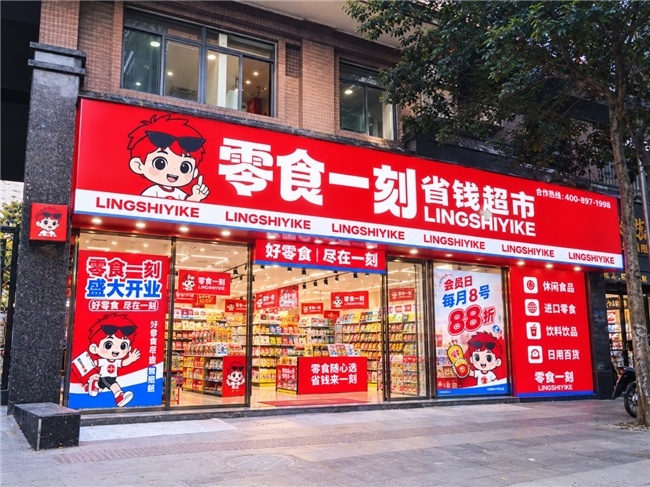
市面上不少零食连锁品牌只做加盟,总部本身没有直营门店的经营经验,输出的更多是一套理论模型。而零食一刻省钱超市的做法不同:品牌在华东布局了12家直营样板店,所有经营模型、选品逻辑、盈利测算全部经过自营门店实战验证。
直营店的价值不在于数量多,而在于它验证了一件事:这套门店模型能不能在真实的市场环境下跑通。一箱可乐的进价是多少、一款新品从上架到决定去留需要几天、什么周转速度最健康,这些问题在直营店里都已经被真金白银验证过了。合作门店拿到的不是纸上谈兵的数据,而是经过验证的经营方案。
品牌完整持有营业执照、食品经营许可证、商标注册证以及商务部特许经营备案全套资质,核心创始团队拥有十余年快消食品供应链和量贩零食连锁经验,搭建起“总部集采+区域分仓+终端合作门店”的三级轻量化产业模型。
三、30㎡能开店吗?能,而且可能比大店更适合新手
零食一刻设计了30㎡、60㎡、80㎡三种主要门店模板,以模块化方式进行装修。30㎡的小店型特别适合社区底商、乡镇街道和成熟生活圈,租金压力小、人力成本低。
小店的逻辑是“小而精”。零食一刻的商品体系涵盖坚果炒货、蜜饯果脯、进口零食、地方特产等15大品类、1600+SKU,但不同商圈配货结构完全不同——学校附近和成熟社区的首批货不应该一模一样,这背后靠的是大数据动态选品和区域定制配货来降低滞销风险。
四、合作直营,到底帮创业者解决了什么?
零食一刻采用的合作直营模式,核心价值在于创业者借助品牌已有的采购、选品、陈列、活动和门店经营经验,降低从零试错的成本。
具体来说,从选址评估到装修设计,从首批货品到开业引流,总部都有标准化流程。选址阶段,总部会进行意向铺位实地勘察,对客流、租金和盈亏平衡点进行测算,核心逻辑是算清楚“这个位置需要做到多少营业额才能覆盖成本”,而不是简单推荐一个便宜铺子。开业后,品牌将运营单独纳入扶持体系,包括月度新品、配货指导、巡店诊断、节日营销、外卖团购运营和库存优化等。
五、这个行业还值得进吗?
值得,但前提是选对方式。截至2025年,全国量贩零食门店总量突破5.6万家,但县城乡镇市场渗透率仍然不足50%。零食已经从逢年过节的节日消费品,转变为日常刚需的“第四餐”——中国人均零食年消费量仅2.2kg,而美国达到13kg、英国9.5kg。
赛道远未见天花板,但竞争已经从“谁开得快”转向“谁经营得更精细”。对于中小创业者而言,选择一个有直营验证、有供应链实力、有全流程扶持的合作品牌,是降低试错成本最务实的路径。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)
频道推荐



