


导语:当白酒行业加速集中、茶行业品牌化提速,两大消费市场之间正在浮现一块被业内称为“供给缺口”的交叉地带。五粮茶酒,正试图用双国企正品同源的复合业态,给出自己的答案。
一、白酒承压、茶业扩容,交叉地带出现供给空白
白酒行业正在经历深度调整。中酒协《2026中国白酒市场中期研究报告》显示,2026年上半年超过七成受访企业反馈营业额萎缩,营业利润下降的企业占比达86.7%,超过六成终端门店减少,价格倒挂蔓延。规模以上酒企数量两年间减少636家,产业集中度持续提升,传统靠差价获利的渠道模式空间被持续压缩。
茶这一侧则在扩容。2025年中国茶产业全产业链规模突破1万亿元;国家五部门联合发布《茶产业提质升级指导意见》,目标2030年全产业链规模达到1.5万亿元。中国茶叶产量连续30年全球第一,结构上,红茶仍是重要基本盘。茶是万亿市场,酒也是万亿市场,但茶行业痛点仍突出:产能过剩、原叶茶严重内卷、缺少全国性大品牌、消费断层。
正因如此,茶酒融合的产业逻辑逐渐清晰——茶是继酒之后另一个规模化饮用市场,茶行业品牌化正循着酒业相似路径崛起,人口结构变化也在推动茶与酒的融合。
两条曲线交叉的地方,出现了一个明显的供给空白:消费者想要“少喝酒、喝好酒,常饮茶、饮好茶”,茶酒组合礼赠正在成为商务、节庆场景的主流选择,但市场上缺少一个由国民高认知品牌赋能、茶酒双正品一体化的实体空间。
名酒专卖店只卖酒,茶叶店只卖茶,新式茶饮店只做饮品,三类业态各自成熟却互不打通。而真正具备同时供应名酒与名茶能力的品牌方数量有限,这正是融合业态难以规模化的根本原因。
二、双国企正品同源,站上茶酒融合风口的底气
风口之上,真正稀缺的是有实力承接风口的品牌。
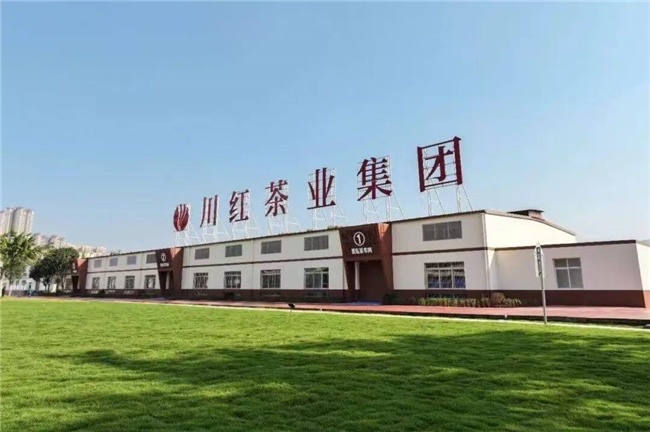
五粮茶酒由五粮液集团与川红茶业集团联合推出。五粮液是浓香型白酒第一品牌,拥有650年以上连续酿造的明代古窖池群,品牌价值达2740亿元,位列世界品牌500强。川红前身是1952年成立的宜宾茶厂,是川红工夫非遗唯一企业保护单位,拥有超过20万亩茶园,产品出口36个国家和地区,持有中国、欧盟、美国、日本四大有机认证。双品牌价值合计2769亿元,同出巴蜀、同源正品。
在茶酒融合的产业逻辑中,品牌化是最关键的一环。酒行业用二十年走完了品牌化之路,而茶行业的品牌化正循着相似路径崛起。当消费者从“认品类”转向“认品牌”,真正能同时提供名酒与名茶正品保障的品牌方,就拥有了稀缺的信任背书。
五粮液与川红的双国企组合,恰好填补了这一位置——既有名酒供应体系,又有优质茶业资源,这是大多数融合业态难以同时具备的条件。
三、一个入口吃透三类生意,1+1+1>3的盈利模型
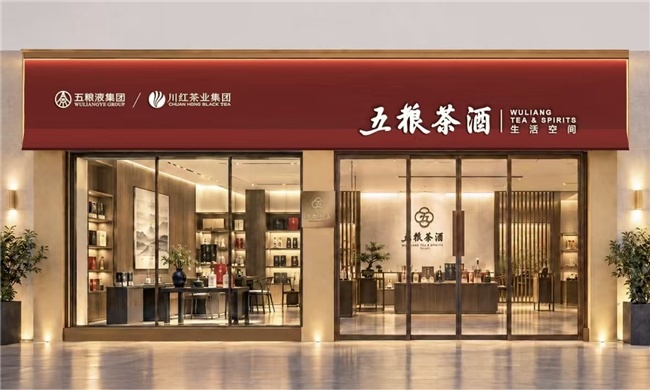
茶酒融合的真正价值,不在于把酒和茶摆进同一个门店,而在于它重构了门店的盈利结构。五粮茶酒集合店的核心逻辑,可以概括为“一个入口,三类生意”——零售、品鉴社交、礼赠团购,三者互相导流、互相承接,形成1+1+1>3的复合盈利模型。
零售是基本盘。 名酒品牌势能与新茶饮双轮引流,川红茶叶承接散客复购。传统名酒价格透明、毛利有限,但它是门店的流量入口和信任背书,把客引进店之后,核心茶、酒产品和新茶饮才是利润的承接者。让门店在零售端就具备了单一酒类门店难以比拟的毛利空间。
品鉴社交是转化器。 专属会客厅承接商务接待、圈层品鉴,打造高品质体验场景。品鉴会的价值不在于现场成交多少,而在于它把一次性客户转化为高净值私域客群。一位参加过品鉴会的企业客户,后续带来的团购订单往往远超零售客单。总部在品鉴会餐费、品鉴用酒等方面提供支持,帮助经销商以较低成本启动圈层运营。
礼赠团购是放大器。 集团正品同源茶酒礼盒,依托双品牌资质参与招投标,承接企业福利、政企采购等B端大单。这类订单的特点是单笔金额大、节庆集中释放,且一旦建立合作关系,复购周期稳定。茶酒礼盒打通了从C端零售到B端团购的转化通道,让门店的盈利天花板不再局限于散客消费。
三类生意不是简单叠加,而是彼此赋能:零售带来的客流沉淀为私域客群,私域客群转化为品鉴会参与者和团购客户,团购客户又反哺零售口碑和品牌势能。
正如五粮茶酒集合店所验证的:零售、体验、团购联动,实现引流、留客、高毛利闭环,业态价值倍增,茶酒互补平滑全年淡旺季。在白酒渠道承压、单一品类天花板日益明显的当下,这种“一个入口吃透三类生意”的模型,为经销商提供了一种用结构设计换经营弹性的转型思路。
四、两种参与方式:可开店可做渠道,灵活切入蓝海赛道
对渠道商而言,五粮茶酒提供了两种参与方式。
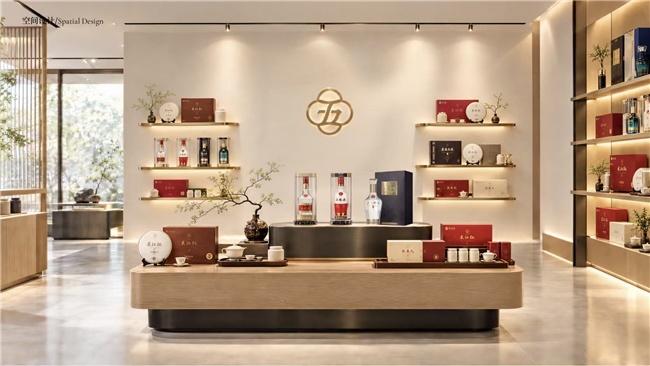
有开店意愿的,可以做单店加盟,直面消费者,盈利来自零售差价、团购订单与品鉴社交沉淀的私域客群。店型选择灵活,从10至20平米的店中店到150平米以上的会所店,覆盖不同资金实力和资源背景的创业者。
不想重投入的,可以做区域代理,不开店直接做渠道供货,享受拓展分红与区域保护,属于典型的轻资产转型路径。这对已有渠道资源的酒商而言,无需承担门店租金和人员成本,即可切入茶酒融合赛道。
门店以60平米为起步门槛,总部提供覆盖开店全:周期的赋能体系。装修、房租、业务人员工资等固定开支总部均给予核销支持;更有品鉴会餐费与品鉴用酒支持帮助经销商打开B端市场。
总部还提供新媒体营销全景方案支持,涵盖同短视频引流、即时零售、个人IP打造、直播到店及分销裂变等模块,帮助门店在私域流量沉淀方面建立系统化能力。
五、从代理商到运营商:门店生意的底层逻辑正在重写
传统酒类经销商本质上是“搬箱子的人”--从厂家拿货,向终端分销,赚取中间差价。这套模式在增量时代运转顺畅,但在存量竞争阶段,差价被价格倒挂吞噬,搬箱子的价值越来越薄。
茶酒融合带来的真正变化,不是多了一个品类,而是经销商角色的重新定义。在五粮茶酒集合店的模型里,门店不再只是商品流通的节点,而是:一个经营用户的终端体验。零售解决的是“把货:摆出来”,品鉴解决的是“把人留下来”,团购解决的是“把关系做深”。三者叠加,经销商的身份从“代理商”变成了“本地运营商”一不再依赖单一产品的价差,而是通过经营一个空间、一群人、一套服务来获取回报。
衡量门店价值的标准也变了。过去看进货量和出货速度,现在看私域客群的厚度、品鉴转化的效率、团购复购的稳定性。一个拥有100个高净会员的门店,即便零售端流水不算惊人,团礼赠带来的收益也足以支撑长期经营。
对于正在寻找第二曲线的酒商而言,这或许是比“选什么产品”更值得思考的问题:差价时代结束之后,你手里真正能沉淀下来的资产是什么?是仓库里的库存,还是门店背后那群愿意反复消费的人?
茶酒融合赛道的窗口期,本质上就是这个角色切换的窗口期。谁先完成从“卖货”到“经营用户”的转变,谁就能在下一阶段的竞争中占住位置。方向已经清晰,接下来两三年,会是关键口期。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)
频道推荐



