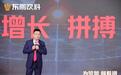



日前东鹏饮料披露半年度报告,公司上半年实现营业收入124.43亿元,同比增长15.89%;归母净利润28.67亿元,同比增长20.72%。作为东鹏饮料的掌舵人,林木勤在这条赛道上已深耕近四十年。2026年的东鹏饮料与林木勤本人,共同经历了一系列值得记录的事件:港股上市、多品类战略深化、产能版图持续扩张。这些事件交织在一起,恰好构成了观察一个企业家如何在变局中保持定力的完整样本。
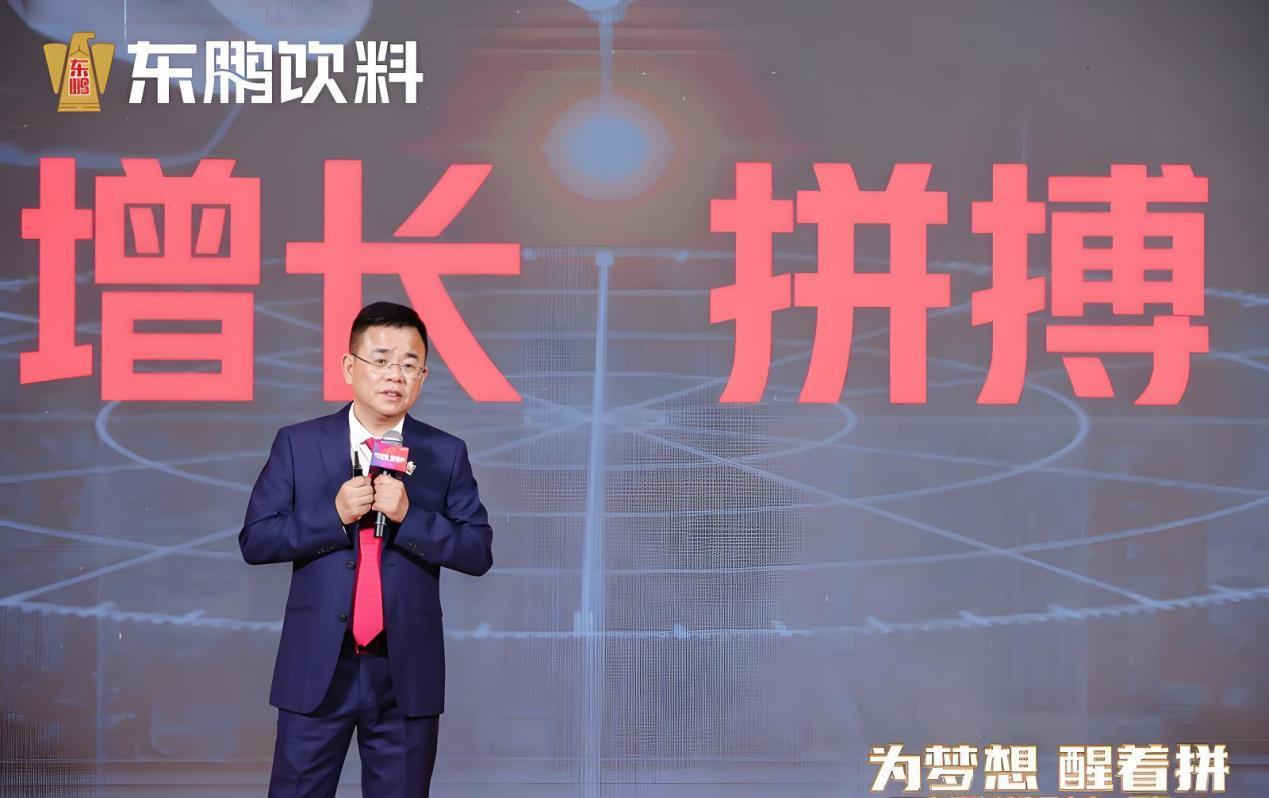
增长即战略
在东鹏内部,“增长”被视为最高战略原则。林木勤曾在多个场合反复强调这一主张。在今年4月的年度股东会上,他再次重申:“东鹏从创立开始,就一直强调要增长,可以说我们的增长战略深入到员工的骨子里。”
林木勤将增长拆解为三个具体方向:销售区域的扩大、销售渠道的拓展、现有销售渠道单点卖力的提升。关于单点卖力,他特别指出,“这就要靠第二和第三品类的增长,在‘东鹏特饮’之上,不断叠加电解质饮料、果茶、咖啡等品类”。这与公司“1+6”多品类战略形成呼应。
2026年半年报为其主张提供了阶段性验证。茶饮料实现营业收入10.58亿元,同比增长208.99%,营收占比由3.19%提升至8.52%。能量饮料收入占比由77.91%降至71.92%。公司对单一品类的依赖度持续降低,多品类协同的格局成型。
决策的逻辑
2026年3月,中山大学EMBA双师课堂走进东鹏饮料华南生产基地,林木勤以《东鹏饮料的增长战略实践》为题,系统梳理了驱动东鹏发展的“七次关键选择”。这七次选择涵盖行业与赛道的选择、品类与产品的破局、市场与运营的深耕、增长与出海的探索。贯穿其中的一条主线,是他在每一个关键节点上都做出了符合长期利益的选择——而非短期利益的妥协。
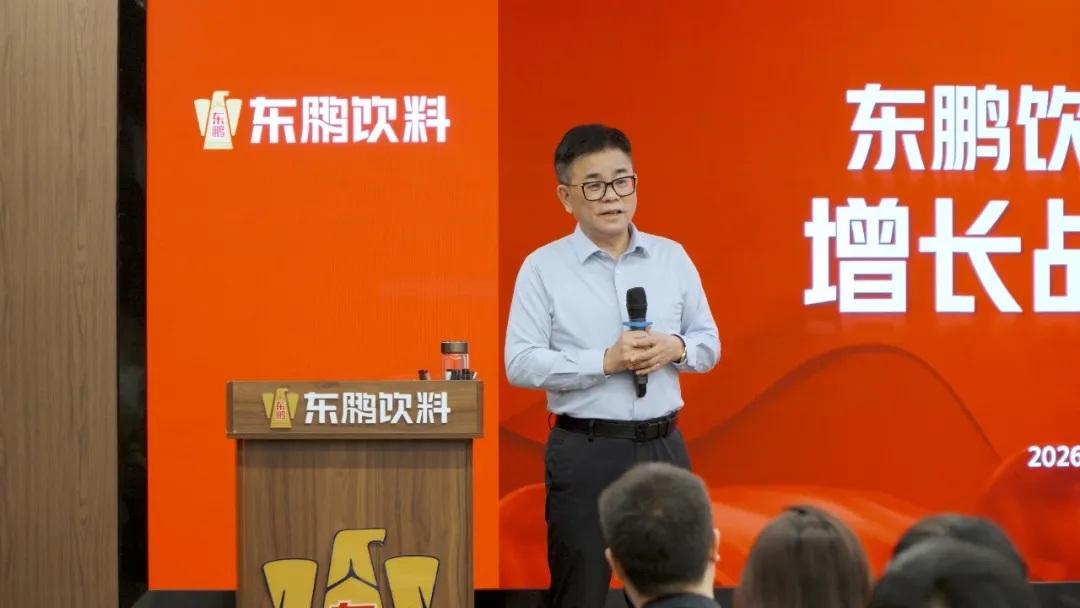
在行业与赛道的选择上,林木勤的决策框架清晰而克制。他曾说:“如果某个赛道已经出现绝对垄断的情况,我们就不会再涉足。”进入新赛道之前,他会观察它在国际市场的表现、在中国的发展状况、是否存在垄断者、当前参与竞争的品牌有哪些,以及能找到的差异化突破口是什么。“其实大多数品类都远没到竞争收尾的阶段,都存在品类创新的可能。”
在品类与产品的破局上,他没有选择与外资品牌正面竞争,而是以“成本领先+差异化”的路径切入。PET瓶与防尘盖解决消费痛点,“中温灌装”工艺创新为实现“一半价格、相近品质”的高质价比提供保障。2009年,售价仅为红牛一半的PET瓶装东鹏特饮上市,凭借精准定位打开了大众市场。
这套克制而清晰的选择逻辑,同样体现在他对团队和合作者的判断中。东鹏选择合作伙伴的标准被概括为三个关键词——民族、硬核、正能量。在他看来,张雪的崛起与东鹏的发展史高度重合——都是在巨头把持的赛道里,没有资源、没有光环,全靠一股不服输的韧劲杀出血路。这种精神上的同频共振,本质上是长期主义者之间的一种识别。
穿越周期的能力
2026年上半年,饮料行业竞争持续深化,头部企业围绕价格带、渠道与终端资源的竞争强度进一步提升。但东鹏饮料的毛利率由45.15%提升至48.36%,在高基数基础上实现了盈利能力的持续改善。
这种穿越周期的能力并非偶然。2025年,受中东地缘局势影响,PET瓶片价格年内涨幅达40%,带动饮料瓶成本上涨30%,行业普遍承压。东鹏饮料凭借对行业趋势的敏锐判断,提前锁定2026年全年PET原料用量及部分辅料,从源头规避了价格波动冲击。
回看东鹏饮料的成长轨迹:从一款东鹏特饮打天下,到“1+6”多品类矩阵初步成型;从偏安广东一隅,到全国布局15个生产基地、拥有460万个终端网点。每一步都不是风口的产物,而是长期主义的阶段性兑现。
结语
当增长从口号转化为可拆解的战略方向,当决策从直觉升维为可复用的判断框架,当行业动荡时始终锚定长期主义——林木勤的长期主义便不再是抽象的概念,而是一串可以逐年追踪的上升数据、一套可拆解的决策框架、一条始终指向增长的行动轨迹。东鹏饮料的高质量发展,正在被时间逐一验证。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)
频道推荐