



8月26日,嘉立创(001232.SZ)披露2026年半年度报告,这也是公司上市后的首份半年报。2026年上半年,公司实现营业收入71.73亿元,同比增长54.13%;归母净利润10.30亿元,同比增长73.54%。营收与利润均实现50%以上的增幅。
营收与利润的双增,并非单纯依赖某一个业务板块的爆发,而是电子产业链与机械产业链多条线同步放量的结果。
业务全线增长,协同效应持续放大
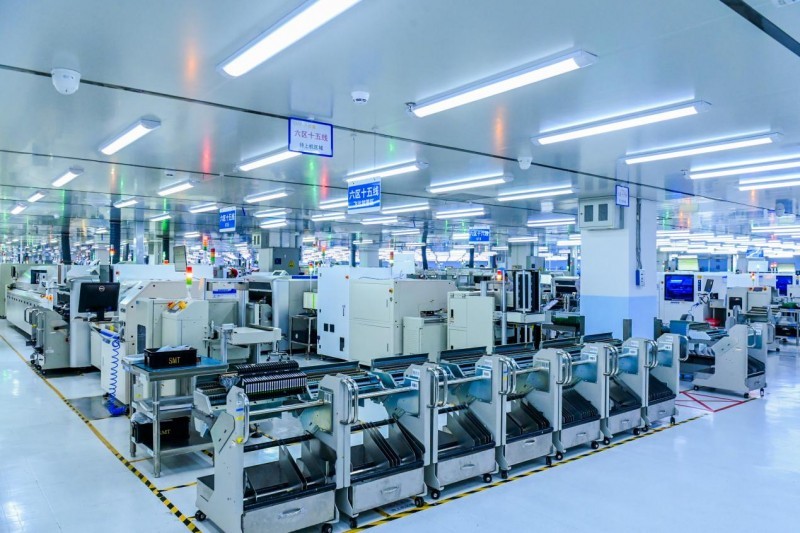
2026年上半年,嘉立创电子产业链业务整体收入65.56亿元,同比增长51.61%。其中PCB业务收入24.74亿元,同比增长35.90%;电子元器件业务收入28.20亿元,同比增长68.74%;电子装联(PCBA)业务收入12.02亿元,同比增长52.17%。
机械产业链的增长斜率更为陡峭。机械产业链业务整体收入3.63亿元,同比增长97.66%。其中3D打印业务收入1.12亿元,同比增长65.33%;CNC业务收入1.38亿元,同比增长109.78%;FA业务收入9168万元,同比增长125.18%。
业务增长的背后,是不同板块之间的协同效应正在持续放大。由于采购PCBA服务的客户需同时在公司采购PCB,2026年上半年PCBA付费用户渗透率由上年同期的16.83%升至18.60%,带动PCB收入增长近3亿元;机械产业链与电子元器件的业务渗透率由11.27%升至12.47%。电子链具备出货定制功能的能力,机械链的建立则标志着公司开始具备整机制造能力。工程师在同一入口即可完成从原理图到样机、从改版到小批量试产的全过程,分散在多个软件、供应商与工厂之间的需求被重组为在线下单、柔性履约的闭环。
行业景气与AI硬件需求共振
从行业层面看,硬件创新的节奏正在发生结构性变化。据Prismark数据,2025年全球PCB市场规模达到858亿美元,同比增长16.7%,今年有望达到1020亿美元,预计2030年市场规模约1446亿美元。HDI、封装基板及高多层板将成为增长的主要驱动力。
在终端需求端,AI原生硬件、机器人与具身智能进入密集研发期,打样与小批量试制需求显著放大。嘉立创表示,行业景气为上半年经营提供了有利环境,但更重要的变量来自三个方面:客户持续做深——客户数量增加的同时单客户价值提升;海外业务持续增加;工业软件持续提高订单承接效率,使更多碎片化订单被稳定出货。
高端产能扩张与客户结构迁移
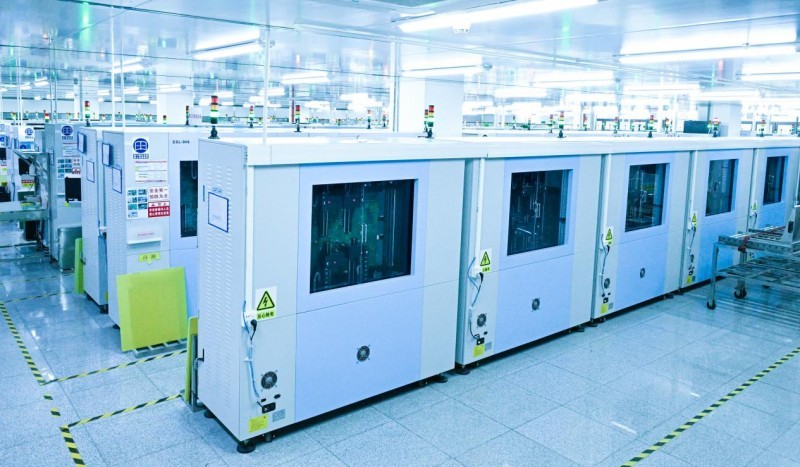
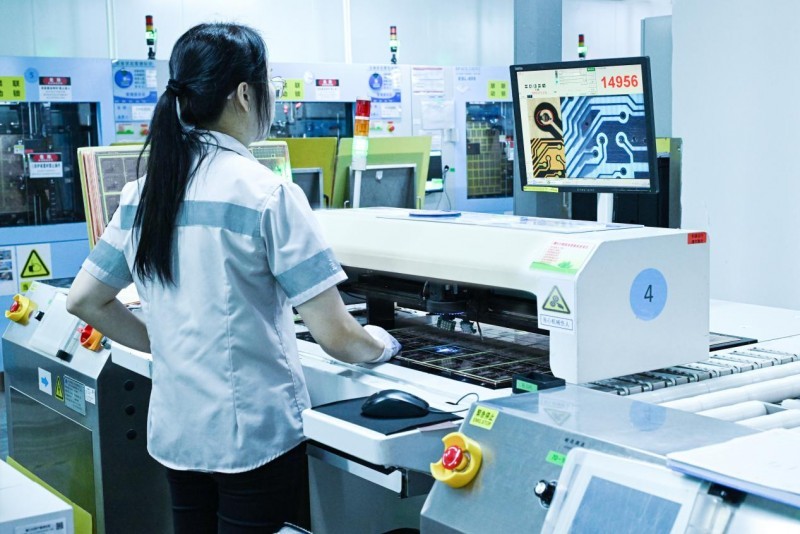
2026年上半年,嘉立创多层板收入超过7亿元,同比增长超过50%;多层板、HDI、FPC三类高附加值产品均保持快速增长,样板与小批量业务毛利率超过35%。
客户结构正在向AI硬件、机器人、高端工控与汽车电子迁移,此类订单层数更高、工艺更复杂。嘉立创已实现64层超高层PCB、HDI板与FPC四层板的量产能力。报告期内,嘉立创持续加大高端产能投入,资本开支超8亿元,增速约34%。公司还发布了珠海基地扩建项目公告,拟于珠海富山购地约95亩,计划总投资15亿元。
海外市场与工业软件
硬件创新一站式服务模式在海外市场得到有效验证。2026年上半年,境外收入15.16亿元,同比增长63.76%,占营收比重由上年同期的19.90%提升至21.14%。目前,嘉立创已在欧亚多个地区设立分支机构。全球工程师同样面临小批量、非标、短交期与高沟通成本的痛点,海外尚未出现完全对标的服务商。嘉立创输出的不是单一产品,而是在线报价、元器件供应链、柔性制造与跨境出货的整套能力。
在工业软件方面,截至2026年6月末,嘉立创EDA注册用户数达736.88万,累计设计硬件项目5593.49万个。报告期内,公司发布EDA企业级解决方案,将多人实时协同、统一中央库与版本管理引入企业研发流程。2026年上半年,研发投入1.94亿元,同比增长15.32%,持续完善DFM、CAM、云ERP、ICAN工具箱、机械大师等工业软件矩阵。
嘉立创表示,将AI作为提升经营效率、优化客户体验、增强技术能力和推动组织升级的重要抓手。在业务赋能方面,将AI技术与业务流程深度结合;在场景探索方面,面向工程技术、复杂业务决策和专业服务场景进行探索,推动AI能力与公司行业知识、工程经验及业务数据深度融合。
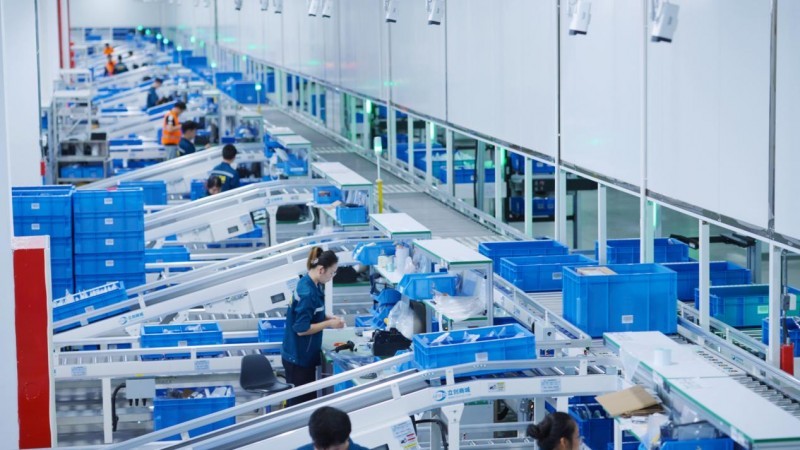
从上市首日市值突破千亿元,到半年报交出净利增长超70%的成绩单,嘉立创的业绩增长与其所服务的AI硬件浪潮正在形成某种共振。当硬件从“生成”到“出货”之间的链路被持续压缩,嘉立创作为这条链路基础设施的角色,正在被更多市场参与者所认知。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)
频道推荐



