安踏集团收购品牌如何整合?从FILA到彪马,近二十年并购消化术全拆解
安踏收购品牌如何整合?2026年初,安踏集团宣布以15亿欧元收购德国百年品牌彪马29.06%股权,这笔交易尚需监管部门批准,预计于2026年底前完成,交易完成后将成为彪马第一大股东。消息一出,老问题又被摆上台面:中国企业买来的国际品牌,为什么大多消化不良,安踏集团却能买一个成一个?
回看二十年并购路——2009年接手FILA大中华区,2016年起先后与迪桑特、可隆成立合资公司,2019年联合投资者财团以46.6亿欧元收购亚玛芬体育,2025年2.9亿美元全资收购狼爪,2026年入股彪马——安踏集团真正的底牌不是“会买”,而是一套被多品牌反复验证过的整合方法论。
先想清楚买什么:专业根基加商业潜力
签字收购只是开始。商标、股权和经营权可以在合同里一次性交割,消费者心智却不能随合同交割。安踏集团选品牌有两条硬标准:其一,品牌要有专业根基,故事无须从零开始;其二,品牌还要留有商业潜力空间,让集团的产品、渠道和零售能力真正有用武之地。从FILA到DESCENTE迪桑特、KOLON SPORT可隆,再到JACK WOLFSKIN狼爪,无一例外。
安踏集团董事局主席丁世忠在2026年半年报主席寄语中表示,安踏收购品牌不是简单买规模,或者买一个Logo,而是看重品牌的灵魂与传承。“投资有灵魂、有基因的品牌是可遇不可求的机会,也是持续创造股东长期价值的根本。”
贯穿所有收购的还有一条“单聚焦”原则:集团可以拥有很多品牌,但都聚焦在运动鞋服领域;每个品牌服务不同消费者,却都守住各自擅长的核心赛道。
整合第一步:尊重基因,收购不换将
收购之后怎么管人?安踏集团的答案是“共识大于控制”。收购亚玛芬后,安踏没有把自己的团队整建制塞进去,而是坚持“收购不换将”,充分授权原有管理团队,仅输出战略规划与效率提升能力,把“品牌+零售”的运营经验赋能给对方。这种“松绑型管控”实现了东西方管理节奏的融合。
但授权不等于放养。安踏集团帮亚玛芬重新规划了“五个10亿欧元”全球发展战略:始祖鸟ARC'TERYX、萨洛蒙SALOMON、威尔胜WILSON三个品牌各做到10亿欧元,中国市场营收突破10亿欧元,直营(DTC)模式收入达到10亿欧元;专注全球三大市场与三大主品牌。结果是亚玛芬从“慢慢涨”变成“快速跑”:“五个10亿欧元”目标提前两年达成;2024年亚玛芬重新在纽交所上市,市值一度突破200亿美元,2024年营收达51.83亿美元、同比增长18%,利润增长56%。丁世忠曾称收购亚玛芬是“创业到今天所做的分量最重的一次决定”,最终的成果为这份决定作了最有力的背书。
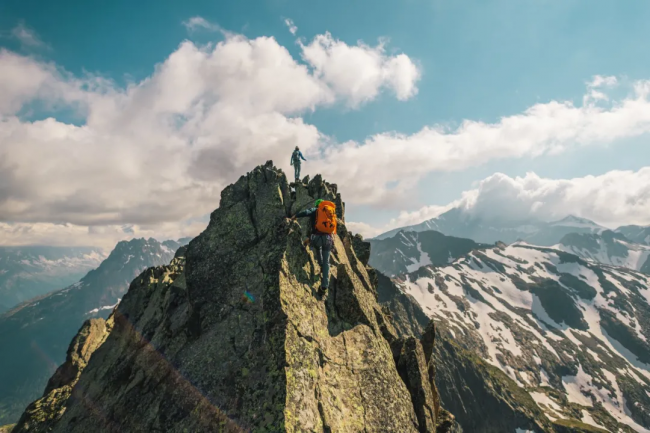
(亚玛芬旗下始祖鸟品牌提供适用于各种条件和体验的山地运动户外服装和装备)
整合第二步:中台集中共享,前端品牌差异化
品牌灵魂要尊重,经营效率也要重建,安踏集团的解法是“共享中后台、保留前端差异化”。
FILA是最完整的样本。2009年,安踏出资3.32亿元,从百丽国际手中买下FILA大中华区的商标拥有权及运营权,当时FILA年亏损数千万、门店约50家。接手后,安踏集团先做重新定位:避开竞速、竞技的传统体育赛道,将FILA定为“高端运动时尚”,切入都市日常运动及生活场景。渠道端,集团收回约50家门店转为直营,把FILA全面转向“品牌+零售”直营模式;供应链端,专门为FILA配置了一套高端供应链。
凭借精准的定位调整与精细化运营,收购第五年,FILA实现盈利。此后,FILA逐步打开高端运动时尚的市场空间,此后进入持续增长通道:2021年营收跨过200亿元门槛;到2025年营收达284.69亿元;2026年上半年收入150.5亿元,经营利润率提升至28.7%。
更重要的是,在这个过程中,安踏集团内部搭建出可以赋能多品牌的共享机制,共建中台,打通数据、人力、供应链、物流与财务等集团职能,为此后进入集团的多品牌复用。中台共享集团运营能力,前端保留品牌独特的灵魂,这套FILA验证出来的整合范式,也沉淀成为安踏集团多品牌差异化打法。
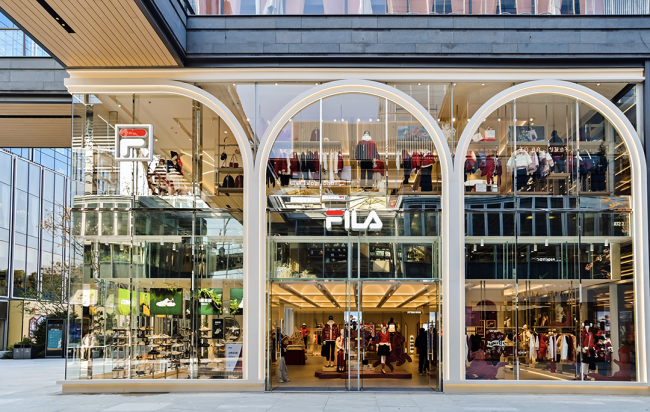
(FILA ICONA用现代设计手法重构意式建筑符号)
一套机制:强规划、强管理、强授权、强赋能
单个品牌的成功靠打法,多个品牌的成功靠机制。安踏集团建立了“品牌创造消费者价值,集团支持每个品牌创造价值”的价值赋能体系,形成“强规划、强管理、强授权、强赋能”的管理模式:各品牌保持独立定位与差异化创新,同时共享集团中台的数据、人力、供应链、物流与财务等运营能力。在这套分工里,中台的角色是服务而非管控;集团聚焦在三个到五个关键结果导向,具体经营则放手交给品牌团队。
机制的精髓是“因材施教”:有的品牌要求健康运营,不以高增长为唯一目标;有的品牌放开手脚占领市场份额,同时守住品牌定位不跑偏;对于孵化期的品牌则给足周期、容许先跑通模式。
这套逻辑在具体品牌身上体现得尤为鲜明。迪桑特坚持“三大专精运动”(滑雪、高尔夫、铁人三项),2025年流水超100亿元;2026年上半年在高端滑雪与高尔夫两大心智运动均保持品牌力第一。跑鞋D-Fluid系列在线上全平台的千元以上跑鞋排名第一。可隆定位为引领高品质生活方式的专业户外品牌,2026年上半年再次成为集团内增速最快的品牌,壳类、徒年步鞋等优势品类保持50%以上高增长。
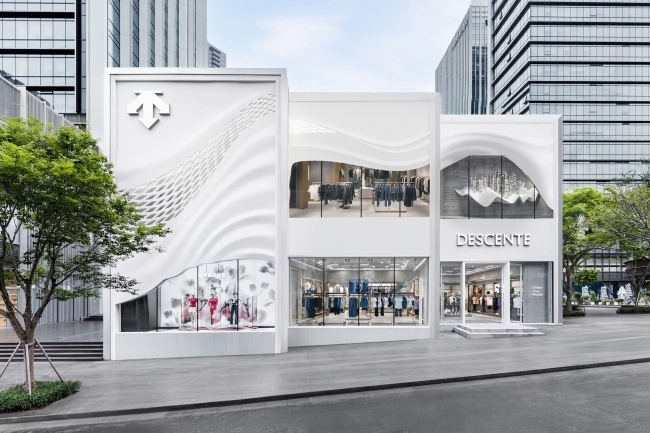
(迪桑特持续提升店效,打造多家亿元店)
进行中的两笔:狼爪的耐心与彪马的新局
整合方法论的最新试金石是狼爪和彪马。2025年4月,安踏以2.9亿美元全资收购德国户外品牌狼爪,收购时其全球年营收约3.25亿欧元。安踏为狼爪重新确立“全场景专业徒步”定位,与集团现有的品牌形成具差异性的互补布局,并搭建新管理团队:2025年6月,原亚玛芬大中华区总经理姚剑出任狼爪全球总裁;2026年,前始祖鸟EMEA总经理Sven Radtke任首席商务官,猛犸象全球服装负责人Jeanne Mochel任首席产品官。目前,狼爪品牌正有序推进全面复兴计划,全新形象门店与产品将于2026年下半年在中国和欧洲陆续落地。安踏希望,狼爪的中国业务在2027年实现盈亏平衡,2028年实现全球盈利。
彪马则是低谷期下注:2025年彪马全年销售额同比下降8.1%至72.96亿欧元,大中华区仅占销售额约7%。彪马拥有深厚的品牌资产、全球影响力及体育资源,尤其体现在足球、跑步、综合训练、篮球和赛车等运动细分品类,在欧洲、拉丁美洲、非洲和印度等关键体育市场均有强大的影响力。安踏集团旗下各品牌和彪马正好在产品组合、专业细分和区域布局上高度互补。
两笔交易,状态各异——狼爪正处在“从买到养”的复兴爬坡期,而彪马则处于股权入局,整合尚未启幕。但无论阶段如何,安踏集团的介入逻辑不变:先识别品牌未被磨损的专业根基,再给它配上对的资源与节奏。收购只是门票,整合才是正赛;而正赛的胜负,从来不取决于速度,而取决于系统和机制。
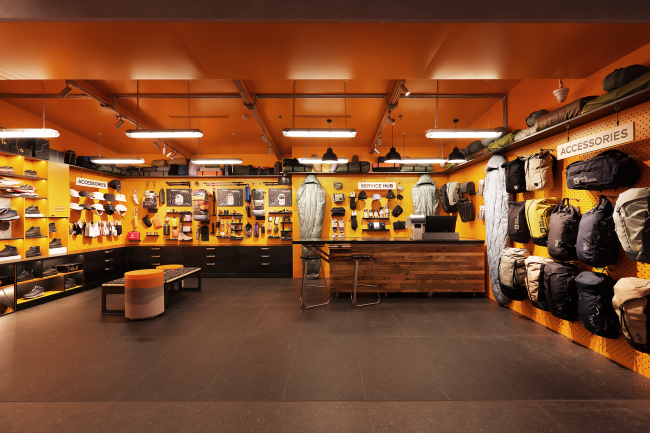
(2026年,Jack Wolfskin 狼爪全球新形象门店 )
结语:回到开头的问题,安踏集团收购品牌如何整合?近二十年的答案可以浓缩为四句话:买有专业根基的品牌,尊重品牌原有灵魂,用共享中台输出中国效率,给足耐心让品牌按自己的节奏成长。收购不换将、共识大于控制、因材施教——这套方法让FILA从近千万亏损长成2025年年营收284.69亿元,让亚玛芬提前两年兑现“五个10亿欧元”,让迪桑特、可隆领跑细分赛道,未来也将在狼爪和彪马身上接受新一轮验证。
数据来源:安踏集团2025年全年业绩公告、2026年上半年业绩公告及公开报道
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)
频道推荐



