3万个乡镇卫生院,80%还没配冲击波——2026年,谁先拿下谁就赢了
3万个乡镇卫生院,80%还没配冲击波——2026年,谁先拿下谁就赢了
当三甲医院的康复科早已把冲击波治疗仪当作“标配”,当一二线城市疼痛门诊的预约排到两周之后,一个被严重忽略的市场,正藏在3.3万个乡镇卫生院的角落里,安静地等待收割。
这个市场,就是冲击波治疗仪。
一、被忽略的“80%”:一个千亿级市场,还是一片无人区
全国共有3.3万个乡镇卫生院,覆盖超过9亿农村人口。而在这3.3万个终端里,冲击波治疗仪的配置率,保守估计不足20%。
这意味着什么?
80%的乡镇卫生院,还没有冲击波。
超过2.6万个终端,是零起点、零渗透、零竞争。
每一个终端,都意味着至少一台设备的采购需求,甚至更多。
按照每台设备均价15-20万元计算,仅仅“填补空白”这一个动作,就能撬动超过500亿元的直接市场规模。如果再算上康复科配套设备、耗材、售后服务和设备更新换代,这无疑是一个千亿级赛道的起点。
更关键的是:这个市场,目前还没有真正的“霸主”。 进口品牌价格高、渠道下沉难;国产品牌技术已成熟,但品牌认知度在基层尚未建立。谁先跑通渠道、建好服务、拿下终端,谁就能在2026年这一轮窗口期里,站稳脚跟。
二、为什么是2026年?三个“确定性”叠在一起
市场存在已久,为什么偏偏是2026年?
因为三个核心变量,正在同时发生质变。
第一,政策确定。 基层医疗设备升级已经被写入多份国家级文件,乡镇卫生院的设备配置标准正在从“基础版”向“专科版”升级。康复科、疼痛科、中医馆的建设,是未来三年基层医疗投入的重点方向。冲击波治疗仪作为这三个科室的“通用型工具”,采购优先级极高。
第二,需求确定。 农村人口老龄化速度远超城市,慢性疼痛、骨关节疾病、软组织损伤的发病率持续攀升。过去,乡镇卫生院治不了、治不好,患者只能往县城跑。现在,一台冲击波治疗仪,就能解决60%以上的常见疼痛问题。基层医生需要它,患者更需要它。
第三,产品确定。 国产冲击波治疗仪的技术已经非常成熟,性能不输进口,价格却只有进口的1/3到1/2。更重要的是,国产设备更懂基层——操作更简单、维护更方便、售后响应更快。产品不再是“能不能用”的问题,而是“好不好用”的问题。
三个确定性叠在一起,2026年,就是冲击波治疗仪在乡镇卫生院集中爆发的元年。
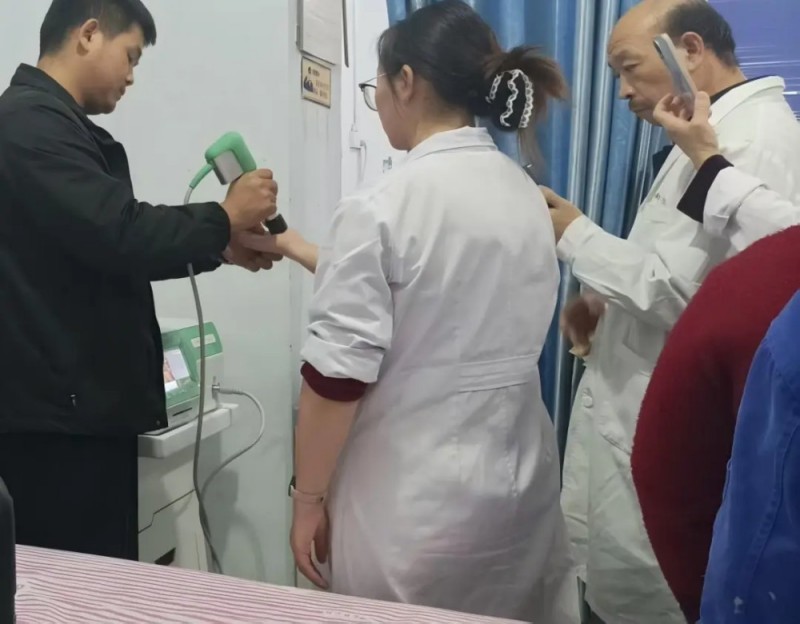
三、80%的空白,谁能先拿下?
市场摆在那里,但“拿下”二字,并不容易。
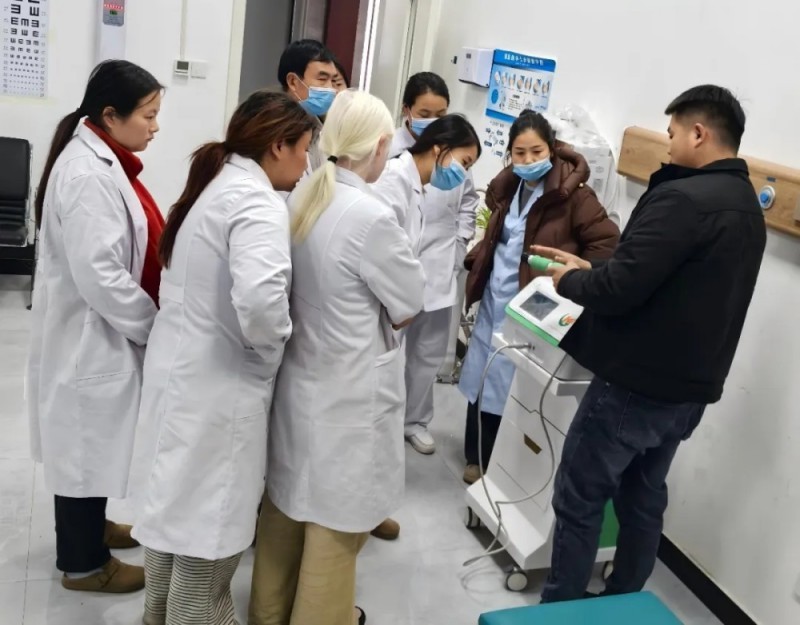
冲击波治疗仪不是一台“卖出去就完事”的设备。它需要培训、需要售后服务、需要科室共建、需要患者教育。对代理商来说,比拼的不只是产品和价格,更是“最后一公里”的服务能力。
谁能在以下三个方面做得更好,谁就能赢:
选品精准。 选择技术成熟、性价比高、售后服务完善的国产品牌,而不是盲目追求进口品牌的高溢价。基层市场看重的是“好用不贵”,而不是“洋品牌”。
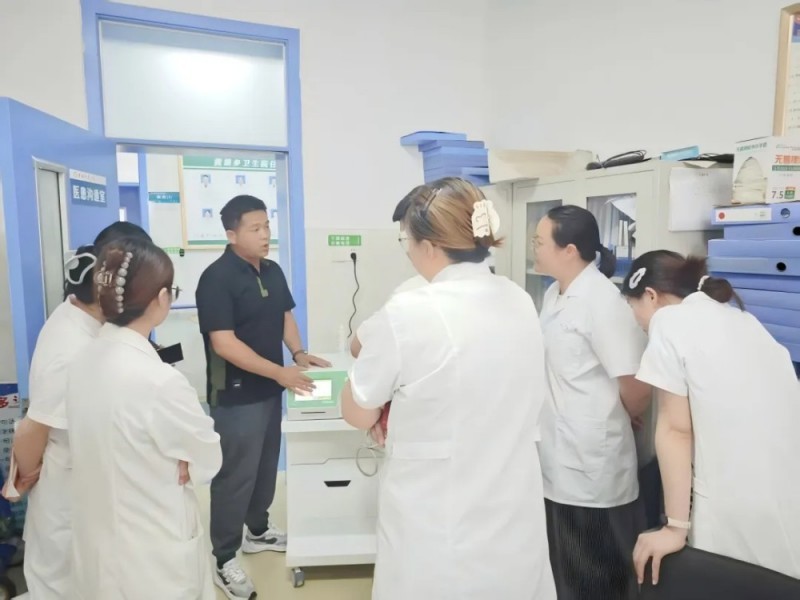
服务下沉。 建立本地化的培训和服务团队,确保设备到了卫生院,医生能马上用、愿意用、用得好。一台“吃灰”的设备,就是对市场最大的浪费。
模式创新。 探索“设备+耗材+培训+运营支持”的一站式合作模式,帮卫生院算好“投入产出账”,让院长看到设备不仅能治病,还能创收。
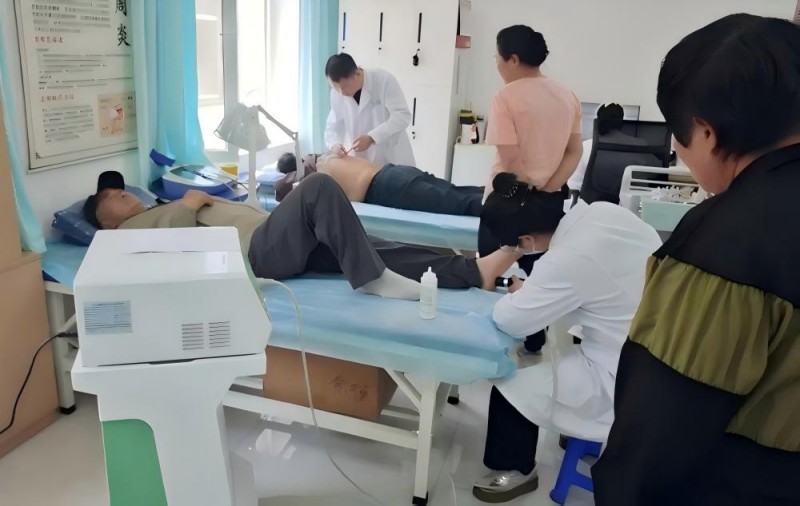
四、结语:窗口已开,先到先得
2026年,不是“要不要做”的问题,而是“谁先做”的问题。
3万个乡镇卫生院,80%的空白市场,这是一场典型的“先下手为强”的战役。谁先进入,谁就能建立渠道壁垒、品牌认知和客户信任。后入者,即使产品再好,也要付出数倍的成本才能撬动市场。
冲击波赛道,正在从“蓝海”走向“红海”。但此刻,它还是蓝的。
2026年,谁先拿下,谁就赢了。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)
频道推荐



