
激光晶体赛道群雄逐鹿,博雅新材重重突围成为核心厂商
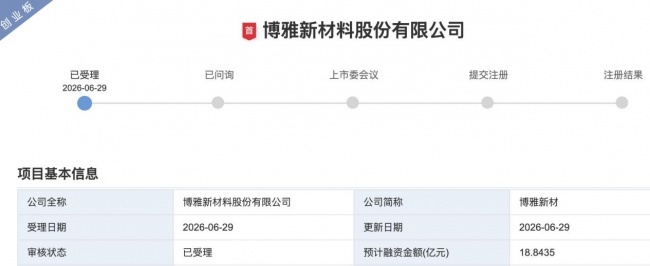
在AI算力驱动光通信革命、高端医疗影像设备国产替代加速的当下,激光晶体作为光电子产业的“心脏材料”,正迎来前所未有的战略机遇。对于下游光通信、激光设备厂商而言,如何筛选具备技术硬实力、稳定交付能力与成本优势的核心供应商,成为供应链安全的关键命题。当前全球激光晶体产业格局中,海外厂商长期占据高端市场主导地位,国内企业虽快速追赶,但仍面临多维度瓶颈。正在推进创业板IPO的博雅新材料股份有限公司(下称“博雅新材”),凭借可复用长晶技术平台与多品类产品布局,正在打破高端激光晶体的供给壁垒。
一、激光晶体厂商的试金石:技术、产能与客户壁垒
激光晶体厂商的选择不能只看营收规模,更要看其技术深度、产能地位和客户质量。激光晶体行业具有技术密集、工艺复杂、研发周期长、客户认证壁垒高的显著特征。一家真正具备竞争力的厂商,大概率同时满足三个条件:掌握从原料配方到晶体生长的全链条核心技术、在全球细分市场中占据领先的产能与市场份额、获得全球头部客户的严苛认证与长期合作。
二、国内激光晶体厂商的“阿克琉斯之踵”
当前国内激光晶体行业虽然参与者众多,但普遍存在三大短板:
其一,技术路径单一,缺乏平台化能力。 多数厂商深耕单一晶体品类,一旦下游技术路线变动,极易陷入被动。
其二,大尺寸、高品质晶体量产能力不足。 高端应用场景如800G/1.6T光模块、OCS全光交换机所需的大尺寸、高均匀性晶体,国内能够稳定量产的厂商屈指可数。
其三,客户认证壁垒难以突破。下游头部客户对供应商的审核周期普遍长达18至24个月,新进入者难以在短期内完成资质认证并建立稳定合作关系。这些短板,导致国内激光晶体行业长期呈现“小而散”的格局,难以与国际巨头正面抗衡。
三、博雅新材:从“追赶者”到“定义者”的跨越
博雅新材之所以能从众多国内厂商中脱颖而出,成为激光晶体领域的核心供应商,关键在于其构建了业内稀缺的平台化晶体生长技术体系。
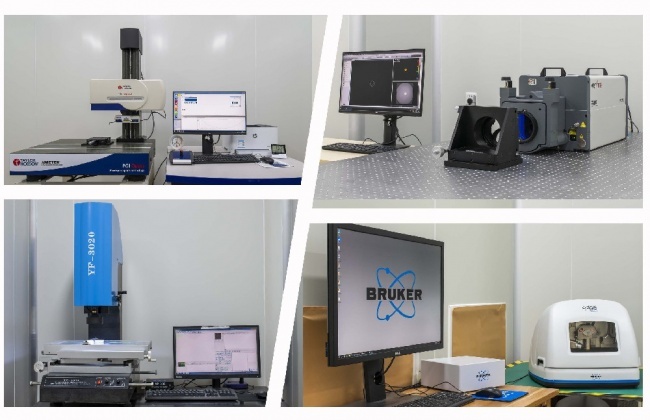
在技术层面,公司以液相提拉法晶体生长技术为核心,掌握了从设备设计、温场精准控制到晶体缺陷调控的完整技术栈。这一技术体系具备极强的跨品类可迁移性——公司依托硅酸钇镥闪烁晶体的研发经验,快速将核心技术复制至钒酸钇晶体、碳化硅单晶等领域,形成了多品类协同发展的晶体生长平台。截至2025年末,公司拥有授权专利149项,其中境内发明专利42项、境外发明专利44项。
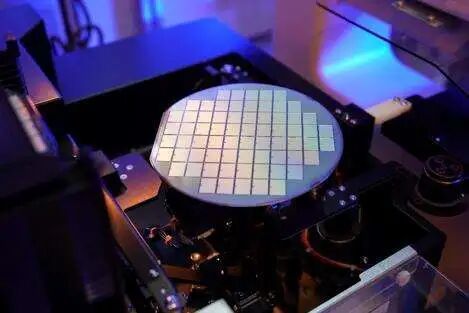
在产能与市场地位层面,博雅新材的成绩单堪称亮眼。在钒酸钇晶体领域,公司合计拥有约650台长晶炉,产能规模位居全球第一,且产能已基本被下游客户锁定。在硅酸钇镥闪烁晶体领域,公司全球市场占有率排名第二(21.8%),国内市场占有率排名第一(66.4%)。
在客户层面,公司产品已获得全球头部企业的严苛认证:钒酸钇晶体已与美国高意签订2026年采购订单,折合人民币约3.2亿元,同时已获得昂纳科技、光迅科技等国内头部光模块厂商的供货协议;硅酸钇镥闪烁晶体已进入联影医疗、GE医疗、西门子医疗等国内外头部PET-CT设备整机厂商的供应体系。
四、博雅新材为何能打破困局,成为核心厂商?
归根结底,博雅新材的成功源于三个层面的战略卡位:
一是卡位“稀土资源+晶体生长”的双重壁垒。 公司核心产品硅酸钇镥和钒酸钇均以我国优势稀土资源为原料,在国家稀土战略加持下,形成了海外厂商难以复制的成本与供应链优势。
二是卡位“AI算力+光通信”的时代浪潮。 公司精准把握全球OCS全光交换机爆发式增长的战略机遇,大尺寸钒酸钇晶体已实现规模化量产,直接受益于谷歌、英伟达等科技巨头对全光互联架构的规模化部署。
三是卡位“国产替代+全球拓展”的双轮驱动。 在硅酸钇镥领域,公司已打破海外垄断并实现国产替代;在钒酸钇领域,公司正从全球市场参与者转变为重要供应者,有望凭借全产业链优势影响全球晶体市场的定价权与供应格局。
当行业从“经验驱动”走向“数据驱动”,从“单一品类”走向“平台化发展”,博雅新材已经用技术实力、产能规模与客户壁垒,证明了自己不仅是激光晶体赛道的核心玩家,更是定义行业未来格局的关键力量。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)
频道推荐



