博雅新材IPO:双轮驱动迎放量时刻,国产晶体龙头卡位AI算力新基建
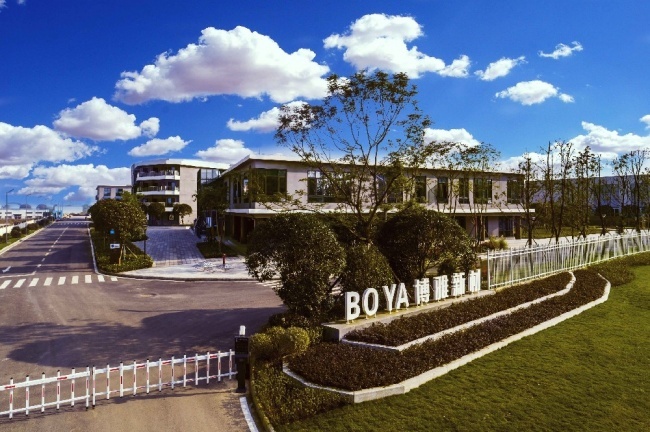
在高端医疗器械与人工智能算力基础设施的交汇点上,一颗国产晶体材料的“明珠”正迎来高光时刻。近日,博雅新材料股份有限公司(简称“博雅新材”)披露招股说明书,拟在创业板上市。这家在无机非金属晶体材料领域深耕近十年的“隐形冠军”,正凭借其在医疗影像和光通信领域的双重卡位,向资本市场讲述一个关于技术纵深与产业爆发的故事。
打破海外垄断,铸就医疗影像“中国芯”
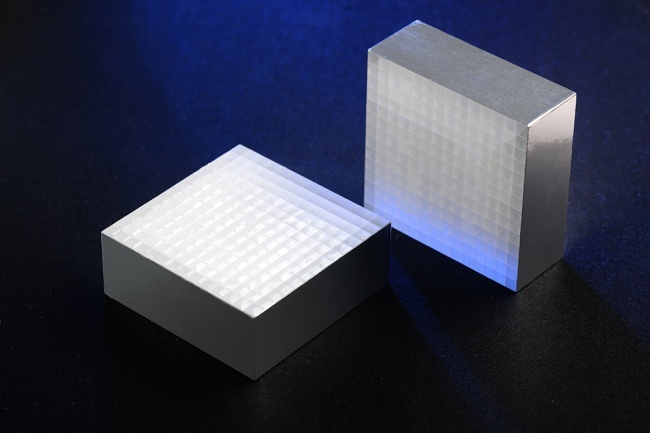
长期以来,硅酸钇镥(LYSO)闪烁晶体作为高端PET-CT设备的核心探测材料,其制备技术曾被美国少数企业垄断,成为制约我国高端医疗装备产业链安全的瓶颈之一。
博雅新材通过自主攻关,掌握了从原料配方、热场设计到晶体生长的全链条核心技术,成功打破海外垄断。招股书显示,公司LYSO闪烁晶体国内市场占有率高达66.4%,稳居国内第一;在全球范围内,其市场占有率排名第二,与行业五巨头共同占据全球75%以上的市场份额。
凭借优异的性能与成本优势,公司已深度绑定联影医疗、GE医疗、西门子医疗等全球头部医疗影像设备厂商。随着长轴PET设备市场渗透率持续提升,单台设备对晶体的需求数倍增长,该业务2026年一季度实现收入8,297.38万元,增长势头强劲。
前瞻布局光通信,紧抓AI算力时代“光子集成”浪潮
如果说医疗影像是公司的基本盘,那么在光通信领域的布局则是其打开成长天花板的“第二曲线”。当前,全球科技产业正经历从“电子集成”向“光子集成”的代际跨越。AI算力需求的激增,使全光交换(OCS)技术成为数据中心降本增效的关键路径。
在这一背景下,博雅新材展现出极强的技术迁移能力。依托液相提拉法晶体生长平台,公司快速切入钒酸钇晶体赛道。钒酸钇是光环形器及全光交换机中实现光路偏振管理的核心关键材料,已被列入国家基础元器件攻坚清单。
截至招股书签署日,公司拥有约650台钒酸钇长晶炉,产能规模位居全球第一,且产能已基本被下游客户锁定。公司已获得行业龙头美国高意2026年折合人民币约3.2亿元的大额订单,并与昂纳科技、光迅科技等国内头部企业签署供货协议。2026年一季度,该业务实现收入1,727.80万元,随着产能爬坡,毛利率将得到持续改善。
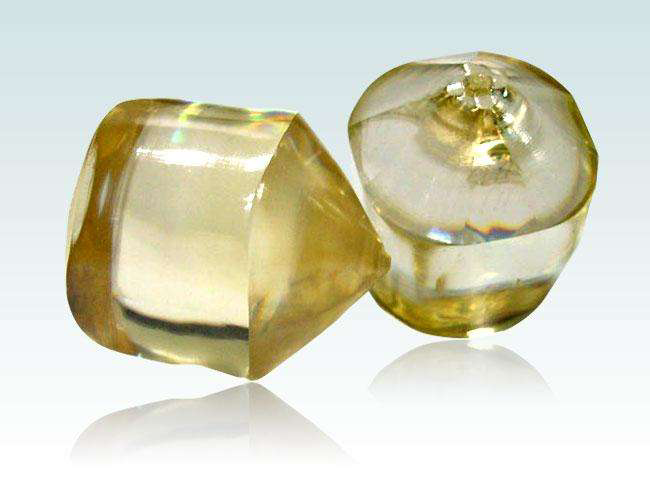
平台化研发优势,构筑技术护城河
博雅新材的核心壁垒在于其构建了具有通用性的无机非金属晶体生长技术平台。公司累计拥有授权专利149项,其中境外发明专利44项,技术经验可快速复制至不同品类,凭借前期液相提拉法形成的技术体系积累,快速延伸至气相法生长碳化硅单晶领域,成为少有的兼具液相法与气相法双重工艺路线的晶体生长企业。
在此基础上,公司于2024年3月全球首发12英寸碳化硅单晶,同时在法拉第旋光片等高端磁光材料的研发上也取得关键进展,已完成4英寸SGGG衬底产品研发并进入中试阶段,为公司长期增长储备了充足动力。
募资扩产迎需求爆发,业绩拐点预期明确
本次IPO,博雅新材拟募资18.84亿元,重点投向稀土功能材料生产项目及研发中心建设。公司当前处于产能爬坡与规模效应释放的关键节点,随着钒酸钇订单的集中放量以及医疗业务的稳健增长,公司基本面迎来质变。
根据经审阅的财务数据,2026年一季度公司实现营业收入10,481.99万元,较上年同期增长99.31%。基于在手订单及市场研判,公司预计2026年全年营业收入有望达到7亿元至8亿元的规模。
博雅新材的上市,不仅是国产高端材料进口替代进程的里程碑,更是中国硬科技企业在全球AI算力产业链中占据关键节点的缩影。在医疗与通信的双轮驱动下,这家晶体材料领域的“隐形冠军”正迎来其发展历程中的放量时刻。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)
频道推荐



